In den vergangenen Wochen gerieten die globalen Anleihemärkte von vielen Seiten stark unter Druck. Dies führte zu schnellen und starken Renditeanstiegen. In diesem Umfeld hielten die EZB und die Fed im September richtungsweisende Sitzungen ab. Lesen Sie hier unsere Einschätzungen zu den aktuellen Geschehnissen und unserer Sicht auf die mögliche weitere Entwicklung.
VWL
Konjunktur & Preise: Deutschland: ifo-Geschäftsklimaindex # Euroraum: Einkaufsmanagerindizes verarbeitendes Gewerbe
.

Quelle: Bloomberg
.
Rückblick:
Im Fokus der Marktteilnehmer stand diese Woche die September-Sitzung der Federal Reserve (Fed). Die Markterwartung an den Entscheid hat sich im Zeitverlauf spektakulär verändert. Noch im April wurde tendenziell von Zinssenkungen ausgegangen, was sich mit zunehmender Dauer des Energiepreisschocks in Anhebungs-Erwartungen drehte. Vor drei Wochen stand die Markt-Wahrscheinlichkeit für eine Zinsanhebung bei rund 1/3, eine Woche vor der Sitzung dann bei etwa 60% und sprang erst wenige Tage vor dem Entscheid auf gut 90%. Letztlich lieferte die Fed dann die Anhebung – und das einheitlich ohne Abweichler. Dieser Schritt war unserer Meinung nach notwendig, um Kevin Warshs Glaubwürdigkeit zu sichern. Seit seinem Amtsantritt als Fed-Chef hat er sich als geldpolitischer Falke positioniert und das Ziel der Preisstabilität hervorgehoben. Dieser Haltung hat er in seinen ersten beiden Sitzungen aber keine Taten folgen lassen. Damit keimte der Verdacht einer dem Präsidenten gefälligen Geldpolitik wieder auf. Mit der Zinsanhebung diese Woche konnte die Fed aber ihre Unabhängigkeit unter Beweis stellen und möglichen Zinssenkungsphantasien für die nahe Zukunft entgegenwirken. Dies macht aus unserer Sicht weitere Zinsanhebung nicht zwangsläufig notwendig, obwohl ein Zinsschritt erfahrungsgemäß selten alleine kommt.
Weitere interessante Datenpunkte aus den USA waren diese Woche der Einzelhandelsumsatz, der sich vergleichsweise robust zeigt, und Indikatoren zum Immobilienmarkt, die eine weitere Abkühlung anzeigen. Es bleibt also beim zweigeteilten Bild: das erhöhte Zinsniveau bremst den Immobiliensektor spürbar aus, KI-Investitionen sind dagegen kaum zinssensitiv und die US-Volkswirtschaft als Ganzes entwickelt sich stabil. In China fiel die Industrieproduktion stärker aus als erwartet, während der Einzelhandelsumsatz abkühlte. Die Bank of England lies ihren Leitzins unverändert, während die Bank of Japan dem Druck aus den USA nachgab und ihren Zins auf 1,25% anhob.
Ausblick:
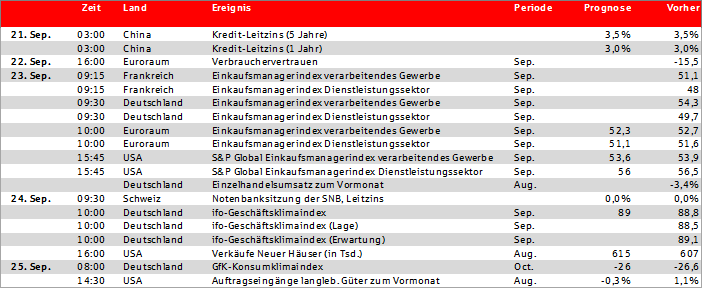
In der kommenden Woche werden die Leitzinsen in China festgesetzt. Hier geht, wie üblich, niemand von Änderungen aus. Auch für den Leitzins der Schweizer Nationalbank wird von keiner Änderung ausgegangen, der Satz sollte bei 0,0% verharren. Im Euroraum und den USA werden die Einkaufsmanagerindizes für die Industrie und den Dienstleistungssektor publiziert. Weitere Stimmungsindikatoren für Deutschland kommen mit dem ifo Geschäftsklimaindex und dem GfK Konsumklimaindex. Es wird spannend zu sehen, wie weit sich die vorsichtige Zuversicht der letzten Monate durch den jüngsten Ölpreisschock ins Gegenteil verkehrt.
Deutschland: ifo-Geschäftsklimaindex
.

.
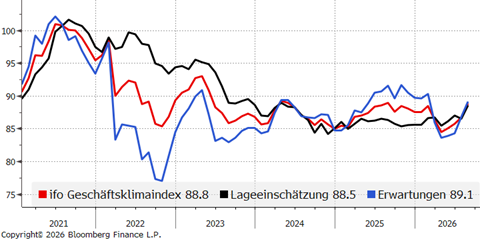
Nach dem deutlichen Einbruch in Folge des Iran-Kriegs erholte sich der ifo Geschäftsklimaindex seit Mai wieder spürbar. Zuletzt, also im August, lagen die Einschätzung der aktuellen Lage (88,5 Punkte) und die Erwartung zur zukünftigen Entwicklung (89,1 Punkte) wieder weitgehend gleichauf. Der Gesamtindex zeigte mit 88,8 Zählern den besten Wert seit einem Jahr und hätte das Potential gehabt, auf über 90 Punkte zu steigen, was den Erholungstrend verfestigt hätte. Angesichts der verschärften Eskalationslage im Nahen Osten samt erneutem Energiepreisschock andererseits, ist davon jedoch nicht auszugehen. Wir prognostizieren, dass die Erwartungskomponente deutlich Federn lassen wird und auf rund 86 Punkte fallen könnte. Da die jüngsten Konjunkturdaten aber positiv waren, erwarten wir, dass die die Lageeinschätzung nicht ganz so stark fällt.
Euroraum: Einkaufsmanagerindizes verarbeitendes Gewerbe
.

.
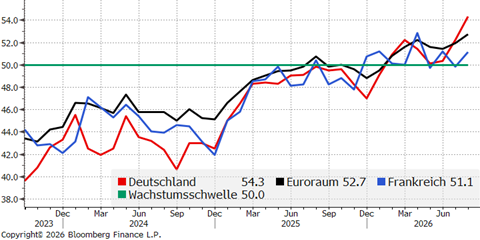
Entgegen der allgemeinen Wahrnehmung konnten die Einkaufsmanagerindizes (PMI) für das verarbeitende Gewerbe seit Anfang 2025 kontinuierlich zulegen – selbst zu Beginn der Eskalation in der Golfregion im Frühjahr. Seit Februar 2026 liegt der Wert für den Euroraum über der Wachstumsschwelle von 50 Punkten. Offensichtlich konnten Zölle, geopolitische Spannungen und Berichte über Stellenabbauten bei prominenten deutschen Industrieunternehmen nicht zu einem weiteren Absacken der Indizes führen. Ob das äußerst niedrige Ausgangsniveau oder die Befragungsmechnik ausschlaggebend waren ist schwer auszumachen. Insgesamt passt die Einschätzung aber zur zuletzt überraschend robusten Konjunktur in Deutschland und im Euroraum. Für August geht der Markt von einem minimalen Rückgang auf 52,3 aus.
Anleihemarkt: Das aktuelle Renditeniveau könnte ein attraktiver Einstiegszeitpunkt sein
Derzeit ist die Stimmung gegen Anleihen gerichtet: Hohe Energiepreise sorgen kurzfristig für einen Teuerungsschub, politische Unsicherheiten schrecken Investoren ab und eine Leitzinsanhebung der EZB am 10.09.2026 scheint so gut wie sicher. Wir zeichnen in unserem Update ein differenzierteres Bild. In unserem Sonderthema beleuchten wir die Situation in Frankreich.
Lesen Sie hier die vollständige Publikation.
In seiner Juni-Sitzung hat das Offenmarktgremium der US-Notenbank (Fed) den Leitzins in einem einstimmigen Votum unverändert in einer Spanne von 3,50 bis 3,75 Prozent belassen. Auch wenn diese Entscheidung für die Märkte kaum überraschend kam, ist die Sitzung als historisch und richtungsweisend zu bezeichnen. Denn das Gremium tagte erstmals unter dem neuen Notenbankpräsidenten Kevin Warsh, der fundamentale Änderungen in der Art und Weise, wie die US-Notenbank künftig Geldpolitik betreiben wird, in Aussicht gestellt hat. Ganz im Sinne seiner Vision für die Zukunft hat der neue Präsident fünf Arbeitsgruppen („Taskforces“) angekündigt, die sich nicht nur aus Zentralbankern, sondern auch aus Akademikern und Personen aus der Privatwirtschaft zusammensetzen sollen. Die Themenfelder, mit denen sich die Arbeitsgruppen beschäftigen sollen, sind für „Warsh-Kenner” wenig überraschend, deuten aber auf weitreichende Veränderungen im Vorgehen und in der Struktur der US-Notenbank hin. Die Themenfelder sind Kommunikation, Abbau der Fed-Bilanz, alternative Konjunkturdaten, die Wirkung von Produktivität (vor allem KI) auf Jobs sowie das Inflationskonzept („Inflation Framework“).
Pressebericht und Projektionen
Sowohl der Pressebericht als auch die Pressekonferenz zeichneten insgesamt das Bild einer restriktiveren Geldpolitik. Im Zentrum stand die Aussage, dass die Fed die Preisniveaustabilität sicherstellen wird. Dies wurde insbesondere auch durch den Unmut von Kevin Warsh unterstrichen, der kritisierte, dass es der Notenbank in den letzten fünf Jahren nicht gelungen sei, die Inflation auf das Inflationsziel von zwei Prozent zu senken. Bereits in den Eingangsworten hob der neue Präsident hervor, dass anhaltend hohe Preise eine starke Belastung für die amerikanische Bevölkerung darstellen, die jüngere Vergangenheit jedoch kein Vorbote für die Zukunft sein müsse. Während der ehemalige Fed-Präsident Jerome Powell auf den vergangenen Pressekonferenzen stets das Doppelmandat der Fed – Vollbeschäftigung und Preisniveaustabilität – hervorhob, stand dieses Mal ganz eindeutig das Thema Inflation im Zentrum. Insgesamt unterstrich der neue Fed-Präsident mit seiner Kommunikation seinen Ruf als „geldpolitischer Falke“, also als Zentralbanker, der sich bei der Sicherstellung von Preisstabilität für eine straffere Geldpolitik einsetzt. Auf Hinweise zum möglichen weiteren Zinspfad („Forward Guidance“) wurde, ganz im Sinne des neuen Kommunikationsstils der Fed, weitgehend verzichtet.
Auch von einer ausführlichen Beschreibung des aktuellen wirtschaftlichen Rahmenwerks wurde gestern abgesehen. Im Pressebericht wurde die aktuelle Inflationsentwicklung lediglich als „erhöht” bezeichnet. Diese sei zum Teil auf die gestiegenen Energiepreise zurückzuführen. Der Arbeitsmarkt sei robust. Auf der Sitzung stand zudem die turnusmäßige Veröffentlichung der neuen Prognosen der Fed auf dem Programm. Dabei wurde das Wachstum der US-Wirtschaft im Vergleich zur letzten Veröffentlichung im März leicht auf 2,0 bis 2,3 Prozent nach unten korrigiert. Die Inflationsprognose für das laufende Jahr wurde hingegen spürbar erhöht. Auch die Dot-Plots – eine weit beachtete grafische Darstellung des erwarteten Leitzinsverlaufs der einzelnen Mitglieder des Offenmarktausschusses in den kommenden Jahren – wurden auf der Sitzung im Juni aktualisiert. Auch hier deutet alles auf eine strengere geldpolitische Gangart der US-Notenbank hin. Neun der 18 abgegebenen Stimmen prognostizierten eine Erhöhung in diesem Jahr.
Wie reagierten die Märkte?
Im Zuge der Fed-Sitzung stiegen die Renditen von US-Staatsanleihen an. Insbesondere bei den kurzen Laufzeiten zeigte sich ein spürbarer Aufschlag, sodass sich die Renditekurve deutlich verflacht hat. Mit 4,20 Prozent erreichte die Rendite der zweijährigen Staatsanleihe, die häufig als Indikator für die weitere Zinspolitik von Notenbanken dient, den höchsten Stand seit Februar 2025. An den US-Börsen gab der S&P 500 rund 1,2 Prozent nach. Der US-Dollar gewann aufgrund der Aussicht auf eine mögliche Leitzinserhöhung in den USA an Wert.
Strukturelle Veränderungen
Eine der fünf ins Leben gerufenen Arbeitsgruppen soll sich mit der künftigen Kommunikation der Notenbank auseinandersetzen. Noch bevor Kevin Warsh die Bühne für die Pressekonferenz betreten hatte, trug das im Zuge der Sitzung veröffentlichte geldpolitische Begleitschreiben bereits die neue Handschrift des Fed-Präsidenten. So war diese mit 130 statt 300 Wörtern weniger als halb so lang wie zuvor – ein beabsichtigtes und eindeutiges Signal, die Kommunikation mit der Öffentlichkeit deutlich zu reduzieren. Nicht nur die Länge, sondern auch die enthaltenen Informationen wurden auf ein Minimum reduziert. Auf der Pressekonferenz machte Kevin Warsh mehr als deutlich, dass dies der neue Kommunikationsstil der US-Notenbank sei. Direkte oder indirekte Aussagen, die versuchen, Markterwartungen durch die Bekanntgabe von Vorhersagen und Prognosen zu lenken („Forward Guidance“), sieht der neue Notenbanker kritisch. Sämtliche diesbezügliche Passagen aus dem letzten Pressebericht wurden gestrichen. Warsh sieht in „Forward Guidance” die große Gefahr, dass es zu Störungen auf den Märkten kommt, da es dadurch zu einer sich selbst verstärkenden Spirale zwischen Mitteilungen der Fed und der Marktpreisbildung kommen kann. Vor diesem Hintergrund lautete seine zentrale Botschaft: „Handle nicht auf Grundlage der Fed, sondern auf Basis der tatsächlichen Daten.“ So steht der neue Fed-Präsident auch den Dot-Plots kritisch gegenüber. Diese würden eine falsche Präzision vortäuschen, weshalb er mit der Konvention brach und die Lieferung eines Punktes verweigerte.
Auch der künftige Umgang mit dem Thema Daten soll in einer der fünf Arbeitsgruppen erörtert werden. Denn viele der Daten, die üblicherweise einen entscheidenden Faktor bei der Ausgestaltung der US-Geldpolitik gespielt haben, sind laut Kevin Warsh nicht mehr zeitgemäß, da sie eher eine Rückschau als eine Vorschau wiedergeben. Namentlich wurde hierbei der US-Arbeitsmarktbericht genannt, dessen Aussagekraft für die Geldpolitik aufgrund der Erhebungsstandards und Revisionen deutlich begrenzt ist. Warsh schlägt deshalb vor, neue Datenquellen und Analysemethoden zu finden, die eine aktuelle Bestandsaufnahme der Wirtschaft und der Inflationsentwicklung ermöglichen.
Auch das Inflationskonzept („inflation framework“) soll von einer Taskforce überarbeitet werden. Wie genau das aussehen könnte, wollte Warsh offen lassen, um der Arbeitsgruppe nicht vorwegzugreifen. Der einzige Bezug der sich dazu herstellen lässt ist, dass er die Zahl vor dem Komma wichtiger findet als hinter dem Komma.
Unsere Einschätzung
Auf seiner ersten Pressekonferenz hinterließ der neue Fed-Präsident einen souveränen Eindruck. So gelang es ihm, dem hinsichtlich der weiteren Geldpolitik stark gespaltenen Offenmarktgremium ein einstimmiges Votum abzuverlangen. Es waren keine Hinweise darauf erkennbar, dass seine Entscheidungen und Überzeugungen durch den US-Präsidenten beeinflusst werden könnten. Im Gegenteil: Warsh betonte die Bedeutung der Unabhängigkeit der Notenbank und machte mit seinen starken Aussagen zur Wahrung der Preisstabilität deutlich, dass er die von Donald Trump geforderten Leitzinssenkungen nicht zeitnah umsetzen wird. So deuten die marktimpliziten Leitzinserwartungen auch nach der gestrigen Pressekonferenz auf eine Erhöhung in diesem Jahr hin.
Grundsätzlich sehen wir eine Überprüfung und einen Dialog über das aktuelle Rahmenwerk der US-Notenbank positiv. Allerdings sind viele der von Warsh in Aussicht gestellten Änderungen derzeit noch sehr vage, sodass sich nur bedingt Implikationen ableiten lassen. Stand heute ist es jedoch wahrscheinlich, dass die Fed ihren neuen Kommunikationsstil beibehalten wird. Ohne richtungsweisende Hinweise der Fed könnte die Volatilität an den Finanzmärkten (insbesondere am Rentenmarkt) künftig etwas höher ausfallen als üblich. Inwieweit dieses „Politikexperiment” die Markteffizienz und die Effektivität der Geldpolitik verbessert oder verschlechtert, wird sich nicht unmittelbar zeigen. Eine weitere Implikation, die sich schon jetzt abzuzeichnen scheint, betrifft den Umgang mit Daten. So dürften wichtige historische Ankerpunkte für die Finanzmärkte, wie beispielsweise der Arbeitsmarktbericht, künftig an Bedeutung verlieren. Dies könnte ebenfalls zu einer höheren Volatilität führen. Es bleibt abzuwarten, inwieweit und wie schnell Kevin Warsh seine Visionen zur künftigen Ausrichtung der US-Geldpolitik umsetzen kann bzw. wird. Da die Fed die wichtigste Institution für die internationalen Finanzmärkte ist, ist jedoch grundsätzlich zu erwarten, dass größere Änderungen weitreichende Folgen mit sich bringen können.
So umfassend die strukturellen Veränderungen sein könnten, so unverändert ist unsere Leitzinserwartung nach dem Wechsel an der Spitze der Fed zu Kevin Warsh. Auch unter dem neuen Präsidenten dürfte die US-Notenbank an ihrer abwartenden Haltung festhalten und den Leitzins in diesem Jahr unverändert lassen.
Mindestens 38-mal hat Donald Trump seit dem Angriff auf den Iran Ende Februar behauptet, dass ein Friedensabkommen oder ein Deal kurz bevorstehe. Dieses Mal wird diese Aussage jedoch auch weitgehend vom Iran und vom Vermittler Pakistan bestätigt. Die offizielle Unterzeichnung soll am kommenden Freitag, 19.6., in der Schweiz stattfinden. Bis dahin soll die Straße von Hormus durch den Iran von Seeminen befreit werden, so dass die Meerenge ab Freitag wieder frei befahrbar wäre.
Erste Reaktionen
Im Wesentlichen stellt die aktuelle Situation eine Bestätigung der Annahmen des Aktienmarktes dar. Dort wurde implizit davon ausgegangen, dass es bis Ende Juni oder spätestens Juli eine Einigung geben würde. Auch der Ölpreis hatte bereits im Vorfeld eine Abwärtsbewegung gezeigt. Beide Märkte intensivierten ihre Trends nach dem Wochenende. Die US-Börsen stehen wieder kurz vor ihren vorherigen Höchstständen und der Ölpreis liegt bei rund 83 US-Dollar pro Barrel (Brent). Nur noch knapp über dem oberen Ende unseres ursprünglichen Prognosebandes (60 – 80 US-Dollar).
Am Rentenmarkt ist die Situation etwas differenzierter, denn die mittelfristigen Inflations- und Konjunkturauswirkungen sind nicht ganz so eindeutig. So geht der Markt weiterhin zu 80 % davon aus, dass die Europäische Zentralbank (EZB) ihren Leitzins bis September noch einmal erhöhen wird. Das lange Ende der Zinskurve (10-jährige Bundrendite) fiel um knapp 5 Basispunkte auf 2,95 %. Insgesamt sind die Anpassungen am Markt für Zinsen also überschaubar.
Auch der Wechselkurs reagierte vergleichsweise verhalten. Als sicherer Hafen konnte der US-Dollar zu Kriegsbeginn kräftig aufwerten. Nun fiel die Gegenreaktion aber erstaunlich klein aus. Der Greenback wertete lediglich von 1,15 auf 1,16 US-Dollar pro Euro ab.
Unsere Einschätzung
Das Rahmenabkommen wird wohl auf tönernen Füßen stehen. Denn zur Vereinbarung gehört auch eine Waffenruhe im Libanon. Allerdings hat Israel schon durchblicken lassen, dass es sich nicht an den Deal zwischen den USA und Iran gebunden sieht. Dies birgt die Gefahr für eine erneute Eskalation. Außerdem ist noch völlig offen, wie es mit dem Atomprogramm und der Raketenentwicklung weiter geht – dies war ursprünglich der Auslöser für den Krieg. Zudem gehen die Aussagen zur Straße von Hormus auseinander. Der Iran spricht von einer Maut bzw. Service-Gebühr die bezahlt werden muss, die USA behaupten dagegen, dass die Meerenge frei passierbar sein wird.
Mit Blick auf die volkswirtschaftlichen Implikationen ist zudem offen, wie sehr der bisherige Ölpreisschock schon Zweitrundeneffekte verursacht hat. Unter der Annahme, dass die Energiepreise nun konstant bleiben, zeigt unser Prognosemodell, dass die Headline-Inflation zum Jahresende aufgrund von Basiseffekten zwar über 3 % steigen, im Gesamtjahr aber unter 3 % bleiben würde. Die Kernrate sehen wir bei rund 2,5 % im Jahresdurchschnitt.
Sollte die Situation nicht erneut eskalieren, wird die EZB den Leitzins bei ihrer Juli-Sitzung wohl unverändert lassen. Danach folgt die Sommerpause und es steht erst im September der nächste Zinsentscheid an. Bis dahin hätte die europäische Notenbank Daten für mindestens 2 Monate im neuen Preis-Umfeld und könnte dann auf Basis dessen die Situation neu bewerten. Einerseits spricht die bisherige Argumentation („es gibt schon jetzt Zweitrundeneffekte“) dafür trotzdem die Zinsen zu erhöhen. Andererseits könnten sich die Zweitrundeneffekte bis dahin aufgrund der abkühlenden Konjunktur doch als weniger gravierend herausstellen als bislang gedacht.
Die Federal Reserve und ihr neuer Chef Kevin Warsh könnten wohl um eine Zinsanhebung herumkommen. Die Geldpolitik ist bereits restriktiv und der neue Fed-Präsident argumentiert verstärkt mit dem Inflationsausblick. Dieser hat sich mit fallenden Ölpreisen verbessert.
Rolle Chinas
Die Bewertung der Absichtserklärung hängt nicht zuletzt an der Rolle Chinas und der Beziehung zu seinem Verbündeten Iran. Zuletzt hat das Reich der Mitte, das fast 1/3 des Golf-Öls abnimmt, seine Ölnachfrage kräftig gedrosselt. Offensichtlich wurde ein schwächeres Wirtschaftswachstum in Kauf genommen, um die energetische Unabhängigkeit zu wahren. Allerdings wurden auch die strategischen Reserven zunehmend abgebaut. Damit könnte das Interesse der zweitgrößten Volkswirtschaft der Welt für eine Öffnung der Straße von Hormus eine Toleranzschwelle überschritten haben. Wenn dies den Ausschlag gegeben haben sollte, dürfte das Abkommen deutlich stabiler sein als wenn China nicht beteiligt war.
Letzte Woche Freitag hob der Oberste Gerichtshof der USA die von Präsident Trump auf Basis von Notstandsgesetzen eingeführten Zölle auf. Die US-Administration reagierte auf diesen Beschluss mit der Einführung eines globalen Zollsatzes von 15 Prozent. Die Märkte reagierten (bislang zumindest) relativ zurückhaltend.
Lesen Sie hier unsere Einschätzung.
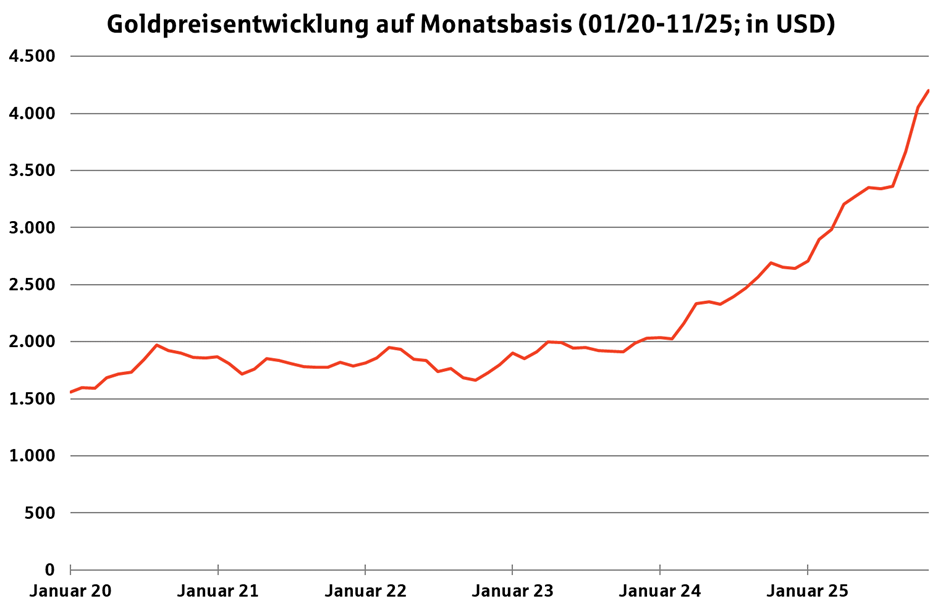
Im Oktober 2025 überschritt der Preis für eine Feinunze erstmals die Marke von 4.000 US-Dollar und erreichte kurzzeitig einen neuen Rekordstand von rund 4.380 US-Dollar.
Darauf folgte eine Konsolidierungsphase, in der der Preis auf rund 3.960 US-Dollar zurückging. Im November erholte sich der Preis wieder und stieg in Richtung 4.200 US-Dollar. Dieses war auf das Zusammenspiel vieler Faktoren zurückzuführen.

Makroökonomisches Umfeld: Unsicherheit als Dauerzustand
Die Kapitalmärkte bewegen sich weiterhin in einem fragilen Gleichgewicht zwischen konjunktureller Abschwächung, geldpolitischer Unsicherheit und geopolitischen Spannungen. Ein Umfeld, von dem Gold, das für viele Marktteilnehmer das Synonym eines „sicheren Hafens“ darstellt, üblicherweise profitiert.
Als Folge der mangelnden Datenerhebung während des US-Shutdowns steht der Fed weiterhin nur eine eingeschränkt verlässliche Datenbasis zur Verfügung. Mehrere zentrale Indikatoren sind verzögert, unvollständig oder mussten nachträglich revidiert werden. Das erschwert die geldpolitische und konjunkturelle Lagebeurteilung.
Im September und Oktober erfolgten erstmals in diesem Jahr zinssenkende Schritte der US-Notenbank um jeweils um 0,25 Prozentpunkte. Die Erwartung der Marktteilnehmer an sinkende Realzinsen durch die Wiederaufnahme des US-Zinssenkungszyklus war im Herbst förderlich für den Goldpreis, doch die Markterwartung an den geldpolitischen Kurs waren zuletzt volatil. Die Erwartung an niedrigere Realzinsen erhöht prinzipiell die Attraktivität des zinslosen gelben Metalls.
Zentralbanken als Schlüsselfaktor
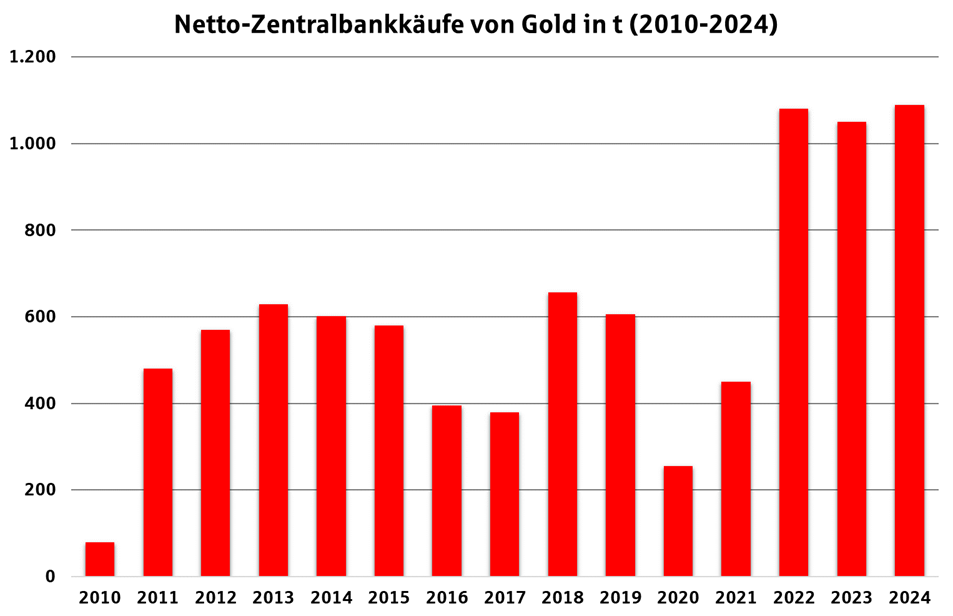
Ein wesentlicher Treiber der jüngsten Goldrallye bleibt die anhaltend hohe Nachfrage der Zentralbanken. Laut Daten des World Gold Council blieben die Goldkäufe der Zentralbanken im dritten Quartal mit 220 Tonnen auf einem erhöhten Niveau und lagen damit 28 Prozent über dem Wert des vorangegangenen Quartals. Gleichwohl erfolgten die kumulierten Käufe seit Jahresbeginn mit insgesamt 634 Tonnen in einem moderateren Tempo als im entsprechenden Zeitraum des Vorjahres, als 724 Tonnen erworben wurden. Wichtige Diversifikationsmotive der Zentralbanken zur Umschichtung ihrer Reserven in Gold, bleiben weiterhin die Verringerung der teilweise starken Abhängigkeit vom US-Dollar sowie der Schutz gegen geopolitische Risiken.
So sind es vor allem Zentralbanken außerhalb der westlichen Industrieländer, die ihre Bestände weiter aufstocken. Besonders aktiv waren in diesem Jahr bisher China, Indien, Polen und die Türkei. Die polnische Zentralbank erwarb bis August 2025 ins-gesamt 67 Tonnen und hat angekündigt, den Goldanteil in ihren Reserven weiter zu erhöhen. Auch andere Schwellenländer schichten ihre Reserven vermehrt in Gold um.
Parallel dazu zeigen auch westliche Notenbanken wieder mehr Interesse an Gold. Angesichts hoher Staatsverschuldung und schwächerer Währungen gewinnt das Edelmetall als neutraler Reserveanker und Vertrauenselement an Bedeutung.

ETF- und Investorennachfrage: Rückkehr institutioneller Zuflüsse
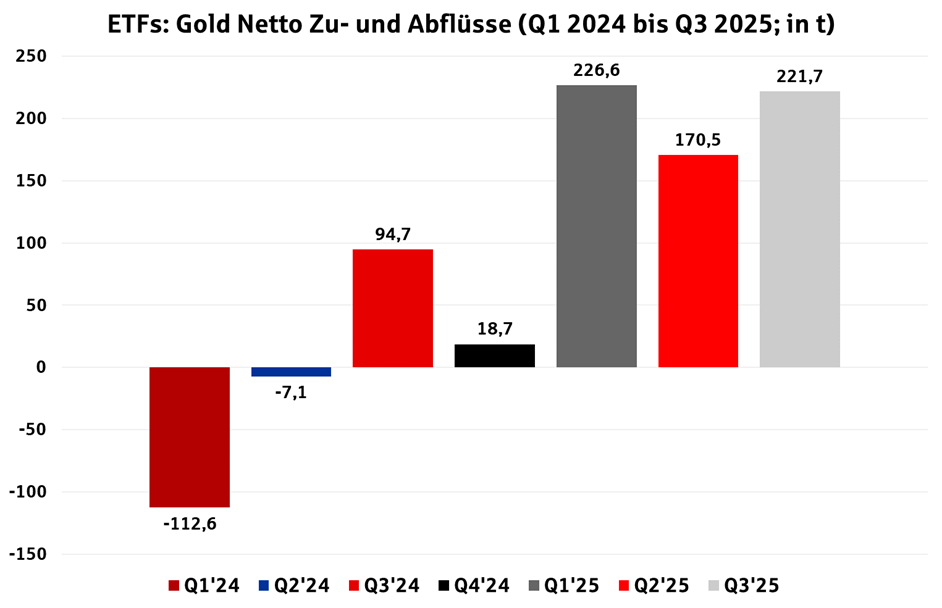
Auf Investorenseite ist eine spürbare Belebung der Goldnachfrage zu beobachten. Nach einem Jahr rückläufiger Bestände verzeichneten Gold-ETFs in diesem Jahr erneut deutliche Zuflüsse. So standen im dritten Quartal die Investoren klar im Zent-rum des Marktgeschehens und prägten die Entwicklung der Goldnachfrage maßgeb-lich.
Besonders auffällig war der kräftige Aufbau von Positionen in börsengehandelten Fonds (ETFs), deren Bestände um 222 Tonnen ausgeweitet wurden und damit einen zentralen Beitrag zur Investitionsnachfrage leisteten. Ergänzend dazu sorgte ein vier-tes aufeinanderfolgendes Quartal mit einer Nachfrage nach Barren und Münzen von über 300 Tonnen dafür, dass die gesamte Goldnachfrage weiter deutlich an Stärke gewann. Hinter diesen Zuflüssen steht vor allem das wachsende Interesse institutio-neller Anleger.
Im Privatkundensegment zeigt sich ein ähnliches Bild. Anleger profitieren heute von deutlich einfacheren Zugangsmöglichkeiten über physisch hinterlegte ETFs. Diese Produkte ermöglichen Investitionen in Gold, ohne dass das Metall selbst gelagert oder gesichert werden muss. Damit entfallen klassische Risiken der physischen Goldhaltung wie Lagerkosten, Transportrisiken oder eingeschränkte Handelbarkeit.
Viele Privatanleger betrachten Gold wieder vermehrt als Diversifikationsbaustein, der sich unkompliziert in bestehende Wertpapierdepots integrieren lässt.

Schmuck und Industrie: Nachfragedivergenz
Im dritten Quartal zeigte sich ein deutlicher Kontrast zwischen dem Konsumsektor (Schmuck) und dem Technologiesektor hinsichtlich der Goldnachfrage.
Der Schmuckkonsum verzeichnete ein anhaltendes Volumenminus, was sich in ei-nem zweistelligen Rückgang gegenüber dem Vorjahreszeitraum auf 371 Tonnen manifestierte. Dies war bereits der sechste Rückgang in Folge und steht in direktem Zusammenhang mit dem hohen Goldpreisniveau, das den Absatz belastete. Trotz sinkender Mengen stieg der Wert des Schmuckmarkts jedoch um 13 Prozent auf 41 Milliarden US-Dollar, was auf höhere Goldpreise je Einheit zurückzuführen ist.
Im Gegensatz dazu zeigte die Nachfrage im Technologiesektor nur eine marginale Abschwächung im Vergleich zum dritten Quartal 2024. Technologische Anwendungen sind verhältnismäßig unempfindlich gegenüber Preissteigerungen, da Gold vor allem in der Elektronikindustrie (z. B. Mobiltelefone, Computer) in geringen, aber unverzichtbaren Mengen verwendet wird. Die Nachfrage hängt hier primär von der Anzahl der produzierten Geräte ab und weniger vom Goldpreis. Im Technologiesektor wirkten einerseits wachsende Anforderungen durch Künstliche Intelligenz unterstützend, andererseits führten die US-Zollpolitik, insbesondere die hohen Zölle gegenüber der Schweiz, und stark steigende Goldpreise zu dämpfenden Effekten.
Wie geht es weiter?
Die preisstützenden Faktoren im bisherigen Jahresverlauf scheinen weiterhin intakt zu sein. Wie lange diese auf dem aktuellen Niveau bestehen bleiben und inwieweit sie den Goldpreis weiter nach oben treiben bzw. stabilisieren können, ist jedoch schwer zu prognostizieren. Unabhängig von den Kursprognosen betrachten wir Gold nach wie vor als wichtigen Portfoliobaustein.
- Headline-Inflationsrate weiterhin erhöht und ohne Abwärtstrend
- Core PCE zum zweiten Mal in Folge angestiegen
- Erzeugerpreise mit Sprung nach oben
Inflationsrate: erhöht und ohne Abwärtstrend
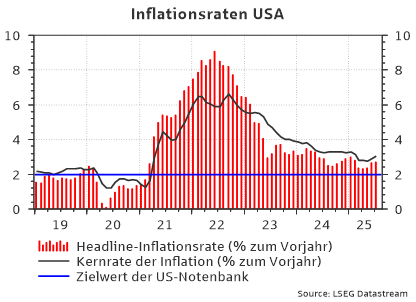
Die den gesamten Warenkorb repräsentierende Headline-Inflationsrate in den USA verharrte im Juli bei 2,7%. Der Markt war zwar von einem leichten Anstieg auf 2,8% ausgegangen, doch auch ohne diese Zunahme liegt die Teuerung über dem Durchschnitt der letzten 12 Monate. Und dies, obwohl die darin enthaltenen Energierohstoffe kräftig dämpfend wirkten – deren Preise gaben auf Jahressicht um 9,0 % nach.
Die Kerninflationsrate, die ohne besonders schwankungsanfällige Energie- und Nahrungsmittelpreise berechnet wird, stieg auf 3,1%. Die Konsensschätzung lag bei lediglich 3,0%. Dies markiert den zweiten Anstieg in Folge. Besondere Preistreiber waren dabei Gebrauchtwagen, die auf Jahressicht 4,8% zulegten, sowie Dienstleistungen, deren Teuerung seit nunmehr 4 Monaten bei 3,6% verharrt. Die Inflation von Wohnraum (shelter) liegt mit 3,7% ebenfalls noch immer recht hoch, doch zeigt der Trend zumindest nach unten. Vor einem Jahr lag die Preissteigerung noch bei 5,1%.
Ebenfalls berichtenswert ist die Entwicklung der Teuerung von Waren im Allgemeinen (ohne Nahrungsmittel und Energierohstoffe). Lag diese vor einem Jahr noch bei -1,9% ist sie seither kontinuierlich gestiegen und steht inzwischen bei 1,2%. Diese Kategorie dürfte von Zöllen am stärksten betroffen sein. Bislang ist von den höheren Importkosten aber noch wenig sichtbar.

Core PCE: deutlich über dem Zielniveau
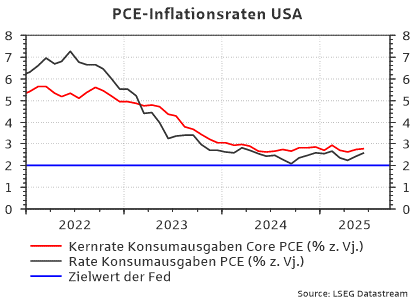
Die Kernrate der privaten Konsumausgaben (Core PCE), die von der US-Notenbank bei der Inflationseinschätzung besonders beachtet wird, lag im Juni bei 2,8%. Damit steigt die Teuerung zum zweiten Mal in Folge und ihr fehlt der Trend zur Abkühlung. Seit Anfang 2024 oszilliert sie um 2,75% und liegt damit einen dreiviertel Prozentpunkt über dem Zielniveau der Fed, das bei 2,0% liegt.

Erzeugerpreise: mit Sprung nach oben
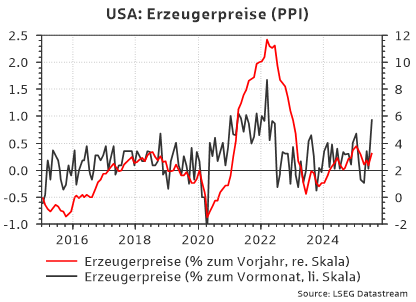
Die Erzeugerpreise haben nach dem Inflationsgipfel 2022 stark zum Rückgang der Teuerung beigetragen. Seit dem Tiefpunkt Mitte 2023 bei 0,3% hat ihr Anstieg aber wieder deutlich zugelegt. Im Juli lag ihre Teuerung auf Jahressicht bei 3,3%. Dabei legten die Preise auf Monatssicht so stark zu wie zuletzt im März 2022 – und zwar um 0,9% (MoM). Besonders stark stiegen dabei mit 1,1% (MoM) die Preise für Dienstleistungen und innerhalb dieser Kategorie für Dienstleistungen im Handel (2,0% MoM).
Hier ist anzunehmen, dass sich zum Teil die Zollkosten manifestieren. Es kann aber auch vermutet werden, dass Preise für Leistungen zur Zollvermeidung bzw. -steuerung deutlich angezogen wurden. So gibt es zum Beispiel Lagerhallen auf US-Staatsgebiet, sogenannte „bonded warehouses“, bei denen Zölle erst entrichtet werden müssen, wenn die Ware aus dem Lager abgeholt wird. Damit können Unternehmen auf die erratischen Zoll-Entscheidungen taggenau reagieren, statt vom Zufall abzuhängen, wann eine Schiffslieferung ankommt, die mehrere Wochen unterwegs ist. Denkbar ist zudem, dass die Abwicklung der Zölle Kosten verursacht.

Wie geht es weiter?
Egal welches Inflationsmaß man heranzieht, die Teuerung in den USA liegt in den letzten 12 Monaten um 3% und zeigt keine Tendenz zum Rückgang mehr. Die restriktive Geldpolitik der Fed scheint nicht auszureichen, um das Inflationsziel von 2% zu erreichen. Hinzu kommt der Kostendruck für Importeure durch die neuen Zölle. Bislang wurden diese zu Lasten der Margen genommen, um Preiserhöhungen zu vermeiden. Auch wurden sie, abgesehen von dem 10% Basiszoll, vielfach verschoben. Doch traten sie im August nun in der Breite in Kraft. In den kommenden Monaten dürften diese höheren Kosten entsprechend in Form von Preissteigerungen auch an die Verbraucher weitergegeben werden.
Damit droht die Inflation auf kurze Frist wieder zuzulegen. Wir rechnen sowohl für die Headline-Inflation als auch für die Core-PCE mit einer Rate von 3,0 % in diesem und 3,3% im nächsten Jahr. Sollte die Teuerung über einen längeren Zeitraum signifikant über dem Inflationsziel liegen, ist selbst eine Entankerung von der 2%-Marke nicht auszuschließen. Insofern spricht von der Seite der Preisstabilität weiterhin alles für eine restriktive Geldpolitik.
Dem Gegenüber steht die Abkühlung am Arbeitsmarkt. Außerdem ist die Frage, inwieweit sich die US-Notenbank dem zunehmenden politischen Druck entziehen kann. Der US-Präsident und der Finanzminister würden den Leitzins gerne rund 1,5 bis 2,0 Prozentpunkte tiefer sehen. Insofern gehen wir davon aus, dass die Fed die Zinsen in dem Maße senken könnte, wie es ökonomisch rational gerade noch vertretbar ist. Dieses Maß dürfte aber kleiner sein als das, was derzeit am Markt erwartet wird.
Fazit: Wir gehen davon aus, dass die Fed im September ihren Leitzins um 0,25 Prozentpunkte senken wird. Womöglich könnte sie in diesem Jahr einen zweiten und im nächsten Jahr einen dritten Schritt folgen lassen. Eine Reduzierung unter 3,50 – 3,75 % dürfte aber nur mit einer deutlich niedrigeren Inflation oder kräftig ansteigenden Arbeitslosenquote zu rechtfertigen sein.
- Arbeitskräfte-Nachfrage nimmt ab, zeitgleich aber auch das Angebot
- 2025Q2 mit 3,0% vordergründig so stark wie „früher“, aber von Gegenbewegungen im Außenhandel verzerrt
- US-Wirtschaft zuletzt Antreiber der Weltkonjunktur
- Verbraucher und Unternehmen wieder zuversichtlicher
- Im Ausblick wohl mit Abkühlung, aber ohne „handfeste“ Rezession
Arbeitsmarkt: gemischte Signale
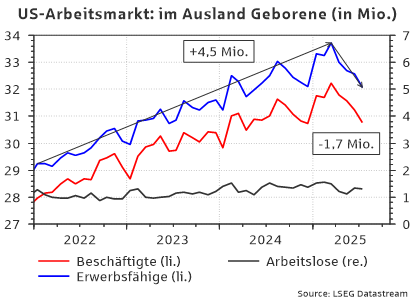
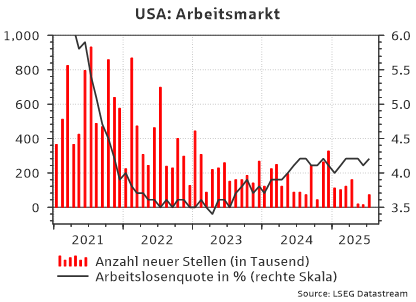
Der Arbeitsmarktbericht des US Bureau of Labor Statistics für Juli lieferte gemischte Signale. Die Zahl der neu geschaffenen Arbeitsplätze war mit 73 Tausend recht schwach. Hinzu kommen die Abwärtsrevisionen der beiden Vormonate um insgesamt 258 Tausend. Damit liegt der Durchschnitt der letzten drei Monate nur noch bei 35 Tausend. Bislang war man davon ausgegangen, dass etwa 150 Tausend neue Stellen notwendig sind, um den Arbeitsmarkt im Gleichgewicht zu halten. Doch da sich auch die Migrationspolitik der Trump-Administration bemerkbar macht, muss der Gleichgewichts-Wert womöglich kräftig nach unten angepasst werden. So gibt es seit März statt einer Zuwanderung (von Januar 2022 bis März 2025 stieg die Zahl der im Ausland geborenen Erwerbsfähigen um 4,5 Mio.), nun eine Abwanderung (-1,7 Mio. seit März 2025). Dies ist insbesondere beachtlich, da die Zahl der (im Ausland geborenen) Arbeitslosen lediglich 1,3 Mio. beträgt.

Das heißt es reduziert sich zwar die Nachfrage nach Arbeitskräften, aber eben zeitgleich auch das Angebot. Daher fällt die Veränderung in der Arbeitslosenquote vergleichsweise gering aus. Sie ist lediglich um 0,1 Prozentpunkte auf 4,2% angestiegen. Dies entsprach den Markterwartungen. Der Lohnanstieg zum Vorjahr legte mit 3,9% etwas zu und liegt deutlich über der Inflationsrate. Für die Leitzinsentscheidung der Fed dürfte die Arbeitslosenquote die wichtigste Metrik sein. Sollte diese im nächsten Bericht nochmals ansteigen, könnte es eine Zinssenkung geben, bleibt sie unverändert, dürfte die Inflationsbekämpfung wichtiger bleiben.

BIP-Wachstum im 2.Quartal 2025: durch Außenhandel beflügelt
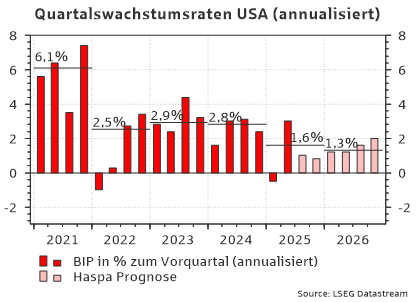
Gemäß Bureau of Economic Analysis (BEA) stieg die Bruttowertschöpfung in den USA im 2.Quartal 2025 annualisiert um 3,0%. Der Konsens war von einem Plus von 2,4% ausgegangen, wobei die Bandbreite mit -0,5% bis 4,5% aufgrund der schweren Prognostizierbarkeit von Gegenbewegungen diesmal extrem groß war. Ursächlich war in erster Linie der Außenhandel. Im ersten Quartal wurden noch Einfuhren vorgezogen, diese fallen nun in der Statistik weg, wodurch die Importe rechnerisch 5,2 Prozentpunkte zum Wachstum beisteuerten. Im Vorquartal lag der Beitrag bei -4,7 Prozentpunkten. Damit dürften die Verzerrungen weitgehend ausgeglichen sein.
Landeten viele der vorgezogenen Importe zunächst im Vorrat, gab es nun auch hier die Gegenbewegung. Die Lagerhaltung, die als Bestandteil der Investitionen geführt wird, lieferte einen Wachstumsbeitrag von -3,2 Prozentpunkte (gegenüber +2,6 Prozentpunkten im Vorquartal). Die „wirklichen“ Investitionen steuerten lediglich 0,1 Prozentpunkte bei. In Summe beläuft sich der Wachstumsbeitrag also auf -3,1 Prozentpunkte.
Der größte und wichtigste Bestandteil, die privaten Konsumausgaben, war mit einem Beitrag von 1,0 Prozentpunkten aber vergleichsweise niedrig. Zudem wurde der Wert des 1.Quartals von ursprünglich 1,2 Prozentpunkten auf 0,3 Prozentpunkte revidiert. Auch die von der US-Notenbank Fed besonders beachten Verkäufe an den inländischen Privatsektor (final sales to private domestic purchasers), die als „Kern-BIP“ bezeichnet werden können, gaben nach. Mit Blick auf die Veränderung zum Vorquartal (statt auf den Wachstumsbeitrag), stiegen diese im 2. Quartal nur noch um 1,2%. Der Wert des Vorquartals wurde von ursprünglich 3,0% auf 1,9% herunterrevidiert. Im Durchschnitt der Quartale von 2023 und 2024 lag dieser Indikator noch bei über 3,1%.
Die Staatsausgaben lieferten mit 0,1 Prozentpunkten einen leicht positiven Wachstumsbeitrag. Dabei wurden die Nicht-Verteidigungsausgaben des Zentralstaates kräftig zurückgefahren (-11,2%), während die Ausgaben der Bundesstaaten und der Kommunen aufgestockt wurden (+3,0%).
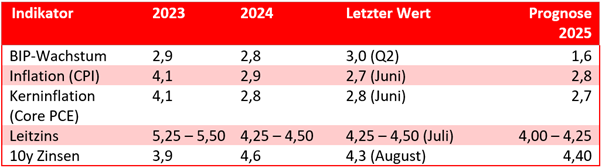
Insgesamt dürften sich die Vorzieheffekte und Gegenbewegungen im Außenhandel nun soweit ausgeglichen haben, dass im laufenden Quartal kaum mehr mit Verzerrungen zu rechnen ist. Das Durchschnittswachstum im ersten Halbjahr lag rechnerisch bei 1,25%, im „Kern-BIP“ gab es aber eine abnehmende Dynamik. Wir erwarten, dass sich die leichte Abkühlung fortsetzt. Für das 3.Quartal rechnen wir mit einem annualisierten BIP-Zuwachs von 1,0%, im letzten Quartal gehen wir von 0,8% aus. Damit würde sich für das Gesamtjahr 2025 ein Wachstum von 1,6% ergeben. In 2026 prognostizieren wir aktuell ein BIP-Anstieg von 1,3%.

US-Wirtschaft in der Vergangenheit: herausragend
In den vergangenen Jahren waren die USA die Konjunkturlokomotive der Weltwirtschaft. Wachstumsraten von annährend drei Prozent (2023: 2,9%; 2024: 2,8%) zeugen davon, dass die US-Ökonomie von den hohen Leitzinsen, der starken Währung, den geopolitischen Spannungen und der Wachstumsschwäche in anderen Regionen der Welt gänzlich unbeeindruckt war. Vielfach war und ist von der „Teflon-Ökonomie“ die Rede. Dieser US-Exzeptionalismus basierte im Wesentlichen auf dem steigenden Privatkonsum und dem robusten Arbeitsmarkt sowie hohen Investitionen in IT-Infrastruktur und geistiges Eigentum (z.B. Software) im Zuge der KI-Entwicklungen.
Verbraucherstimmung: Verunsicherung noch nicht wieder ganz weg
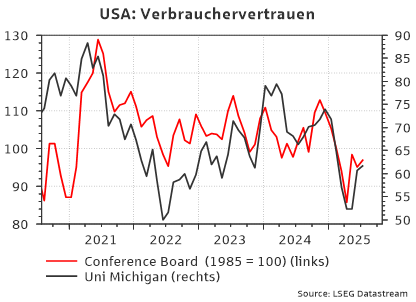
Der private Konsum macht über die Hälfte der BIP-Verwendung aus, weshalb ein Blick auf die Stimmung der Verbraucher wichtig ist. Diese hat sich nach dem „Liberation Day“ dramatisch eingetrübt. Das Verbrauchervertrauen gemäß Conference Board war im April mit 86,0 Punkten deutlich gegenüber dem Stimmungshoch im November gefallen. Die von der Uni Michigan abgefragte Konsumentenstimmung war auf den tiefsten Stand seit über zwei Jahren gefallen. Zuletzt erholten sich die Werte wieder, liegen aber noch nicht wieder auf dem Niveau von Ende letzten Jahres.

Einkaufsmanagerindizes: Schwach, aber im Expansionsbereich
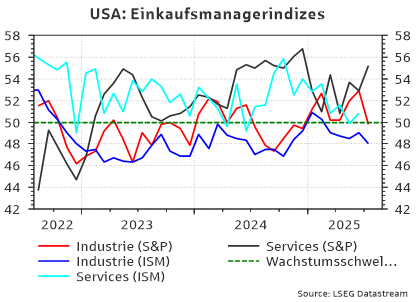
Die S&P-Einkaufsmanagerindizes schwankten im laufenden Jahr extrem, was eine Interpretation schwierig macht. Vom Niveau her liegt der Industriesektor mit 49,8 knapp unter der Wachstumsschwelle, der Dienstleistungsbereich mit 55,2 deutlich darüber. Die Einkaufsmanagerindizes vom ISM zeigen einen klareren Trend, der deutlich abwärtsgerichtet ist. Die Industrie liegt mittlerweile 2,9 Zähler unter dem Stand vom Jahresbeginn. Der Dienstleistungsbereich hat seit Oktober abgenommen, lag zuletzt aber knapp über der Wachstumsschwelle. Das Gesamtbild spricht für ein gedämpftes, aber immerhin positives Wachstum.

Ausblick für die US-Konjunktur: Abkühlung
Zuletzt war die US-Wirtschaft das Maß der Dinge. Getrieben wurde sie durch (1) technischen Fortschritt und einen kontinuierlichen Strom von (2) Kapital und (3) Menschen in die größte Volkswirtschaft. Durch das Verprellen aller Verbündeter („America only“ statt „America first“) und das Stoppen von Migration könnte dieser Zustrom versiegen und damit zwei von drei Wachstumstreibern einbrechen. Wenn außerdem US-Unternehmen mit Zöllen künstlich vor ausländischem Wettbewerb geschützt werden, könnte sogar die Innovationskraft leiden. Mit seinem Hin und Her bei der Einführung von Zöllen macht Trump zudem den nationalen wirtschaftspolitischen Rahmen unberechenbar und stiftet Unsicherheit. Vertrauen als wichtigste Währung bei Investitionsentscheidungen geht dabei verloren.
Das von der Atlanta Fed entwickelte und viel beachtete Prognosemodell GDPNow sagt derzeit eine BIP-Veränderung von 2,3% für das zweite Quartal 2025 voraus. Allerdings ist bislang erst einer von drei Monaten verstrichen, die Datenlage entsprechend dünn und der jüngste Arbeitsmarktbericht noch nicht berücksichtigt.
Wir selbst rechnen für die verbleibenden zwei Quartale dieses Jahres mit einem annualisierten Wachstum von jeweils knapp 1%. Die gedämpfte Stimmung scheint sich nun doch allmählich in einem geringeren privaten Konsumanstieg widerzuspiegeln. Rückläufige Importe würden dagegen den Außenbeitrag anheben und so rechnerisch zu einem BIP-Zuwachs beitragen. Damit gehen wir nicht von einer Rezession aus, sehen aber eine Abkühlung, die womöglich bis zu einer Stagnation gehen könnte.
Prognosen auf einen Blick