Die Aktienmärkte haben erneut eine turbulente Woche hinter sich. Nachdem eine Welle von stärkeren Abgaben insbesondere von Titeln aus dem KI-Umfeld die Märkte unter Druck setzte, stabilisierte sich die Situation um die Berichterstattung des Branchenschwergewichtes Nvidia. Das an der Preisbildung ablesbare hohe Investoreninteresse am Börsengang von Anthropic dürfte ebenfalls zu der wieder freundlicheren Tendenz beigetragen haben. Per Saldo sind für S&P 500, EuroStoxx50 und DAX immer noch Wochenverluste um die drei Prozent zu notieren.
Von der US-Notenbankseite kam eher Gegenwind für die Aktienmärkte: Äußerungen von Ratsmitgliedern und das Protokoll der jüngsten Sitzung zeigen, dass noch stärker mit einem aufwärts gerichteten Zinsschritt bei der nächsten Sitzung im Dezember (09.12.) gerechnet werden sollte.
Ein deutlich stärker als erwarteter Anstieg der US-Erzeugerpreise im Oktober deutete ebenfalls in diese Richtung.
Bei der Europäischen Zentralbank (EZB) gingen Äußerungen in eine ähnliche Richtung. Zudem erhöhte die gestrige Aufwärtsrevision der Oktober-Kerninflationsrate, die Angst vor Zweitrundeneffekten bei der Verbraucherpreissteigerungsrate.
Wie geht es weiter?
Für die wenigen Wochen bis zum Jahresende gilt es nun, die zum Teil unterschiedlichen Einflussfaktoren zu gewichten.
Dabei gehen wir davon aus, dass der heute mit der Erstnotiz seinen Abschluss findende Börsengang von Anthropic durchaus ein positiver Impulsgeber für die in ihrer Bewertung zuletzt deutlich zurückgekommenen Aktien aus dem KI-Umfeld sein sollte. Investoren haben im Vorfeld schon wegen des hohen Volumens „Platz schaffen“ müssen und andere Titel verkauft. Diese Phase sollte nun beendet sein.
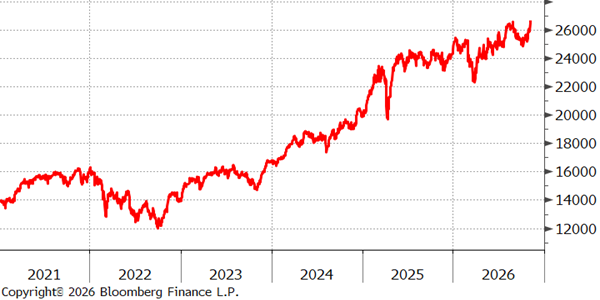
Das mit der Korrektur deutlich gesunkene Bewertungsniveau wichtiger Teile des US-Aktienmarktes dürfte in Verbindung mit der charttechnischen Situation, der S&P 500 steht knapp über seiner als Unterstützung interpretierten 200-Tage-Linie, dafür sorgen, dass es – auch im Vorgriff auf die für 2027 erwarten Perspektiven – ein nochmaliges Anziehen der bisherigen Gewinner in Richtung auf das Jahresende hin geben könnte.
Die Leitzinsanhebungsbefürchtungen scheinen uns dagegen übertrieben. Hier sehen wir kaum Parallelen zu 2022.
In diesem Umfeld empfehlen wir, auch mit Blick auf 2027, den Rücksetzer bei Technologieaktien weiter zu nutzen. Bei Titeln aus im historischen Vergleich hoch bewerteten Sektoren (z. B. Basiskonsumgüter, Versicherungen) erachten wir Gewinnmitnahmen für angemessen.
Auf der Anleiheseite sehen wir bei im Zielbereich liegenden Renditeniveaus weniger Handlungsbedarf.