In den vergangenen Wochen gerieten die globalen Anleihemärkte von vielen Seiten stark unter Druck. Dies führte zu schnellen und starken Renditeanstiegen. In diesem Umfeld hielten die EZB und die Fed im September richtungsweisende Sitzungen ab. Lesen Sie hier unsere Einschätzungen zu den aktuellen Geschehnissen und unserer Sicht auf die mögliche weitere Entwicklung.
Anleihen
Anleihemarkt: Das aktuelle Renditeniveau könnte ein attraktiver Einstiegszeitpunkt sein
Derzeit ist die Stimmung gegen Anleihen gerichtet: Hohe Energiepreise sorgen kurzfristig für einen Teuerungsschub, politische Unsicherheiten schrecken Investoren ab und eine Leitzinsanhebung der EZB am 10.09.2026 scheint so gut wie sicher. Wir zeichnen in unserem Update ein differenzierteres Bild. In unserem Sonderthema beleuchten wir die Situation in Frankreich.
Lesen Sie hier die vollständige Publikation.
- Headline-Inflationsrate weiterhin erhöht und ohne Abwärtstrend
- Core PCE zum zweiten Mal in Folge angestiegen
- Erzeugerpreise mit Sprung nach oben
Inflationsrate: erhöht und ohne Abwärtstrend
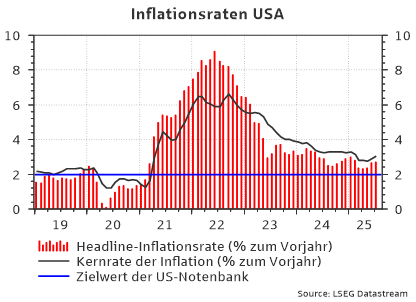
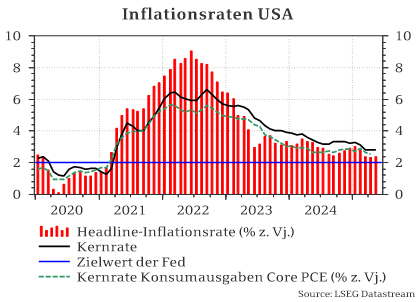
Die den gesamten Warenkorb repräsentierende Headline-Inflationsrate in den USA verharrte im Juli bei 2,7%. Der Markt war zwar von einem leichten Anstieg auf 2,8% ausgegangen, doch auch ohne diese Zunahme liegt die Teuerung über dem Durchschnitt der letzten 12 Monate. Und dies, obwohl die darin enthaltenen Energierohstoffe kräftig dämpfend wirkten – deren Preise gaben auf Jahressicht um 9,0 % nach.
Die Kerninflationsrate, die ohne besonders schwankungsanfällige Energie- und Nahrungsmittelpreise berechnet wird, stieg auf 3,1%. Die Konsensschätzung lag bei lediglich 3,0%. Dies markiert den zweiten Anstieg in Folge. Besondere Preistreiber waren dabei Gebrauchtwagen, die auf Jahressicht 4,8% zulegten, sowie Dienstleistungen, deren Teuerung seit nunmehr 4 Monaten bei 3,6% verharrt. Die Inflation von Wohnraum (shelter) liegt mit 3,7% ebenfalls noch immer recht hoch, doch zeigt der Trend zumindest nach unten. Vor einem Jahr lag die Preissteigerung noch bei 5,1%.
Ebenfalls berichtenswert ist die Entwicklung der Teuerung von Waren im Allgemeinen (ohne Nahrungsmittel und Energierohstoffe). Lag diese vor einem Jahr noch bei -1,9% ist sie seither kontinuierlich gestiegen und steht inzwischen bei 1,2%. Diese Kategorie dürfte von Zöllen am stärksten betroffen sein. Bislang ist von den höheren Importkosten aber noch wenig sichtbar.

Core PCE: deutlich über dem Zielniveau
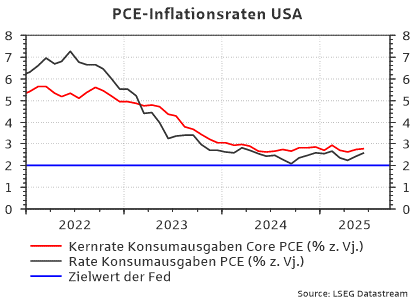
Die Kernrate der privaten Konsumausgaben (Core PCE), die von der US-Notenbank bei der Inflationseinschätzung besonders beachtet wird, lag im Juni bei 2,8%. Damit steigt die Teuerung zum zweiten Mal in Folge und ihr fehlt der Trend zur Abkühlung. Seit Anfang 2024 oszilliert sie um 2,75% und liegt damit einen dreiviertel Prozentpunkt über dem Zielniveau der Fed, das bei 2,0% liegt.

Erzeugerpreise: mit Sprung nach oben
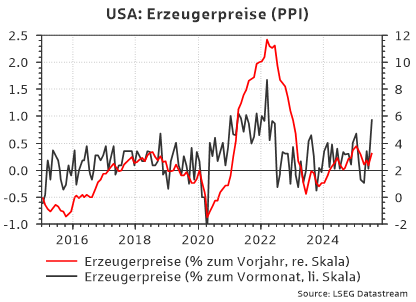
Die Erzeugerpreise haben nach dem Inflationsgipfel 2022 stark zum Rückgang der Teuerung beigetragen. Seit dem Tiefpunkt Mitte 2023 bei 0,3% hat ihr Anstieg aber wieder deutlich zugelegt. Im Juli lag ihre Teuerung auf Jahressicht bei 3,3%. Dabei legten die Preise auf Monatssicht so stark zu wie zuletzt im März 2022 – und zwar um 0,9% (MoM). Besonders stark stiegen dabei mit 1,1% (MoM) die Preise für Dienstleistungen und innerhalb dieser Kategorie für Dienstleistungen im Handel (2,0% MoM).
Hier ist anzunehmen, dass sich zum Teil die Zollkosten manifestieren. Es kann aber auch vermutet werden, dass Preise für Leistungen zur Zollvermeidung bzw. -steuerung deutlich angezogen wurden. So gibt es zum Beispiel Lagerhallen auf US-Staatsgebiet, sogenannte „bonded warehouses“, bei denen Zölle erst entrichtet werden müssen, wenn die Ware aus dem Lager abgeholt wird. Damit können Unternehmen auf die erratischen Zoll-Entscheidungen taggenau reagieren, statt vom Zufall abzuhängen, wann eine Schiffslieferung ankommt, die mehrere Wochen unterwegs ist. Denkbar ist zudem, dass die Abwicklung der Zölle Kosten verursacht.

Wie geht es weiter?
Egal welches Inflationsmaß man heranzieht, die Teuerung in den USA liegt in den letzten 12 Monaten um 3% und zeigt keine Tendenz zum Rückgang mehr. Die restriktive Geldpolitik der Fed scheint nicht auszureichen, um das Inflationsziel von 2% zu erreichen. Hinzu kommt der Kostendruck für Importeure durch die neuen Zölle. Bislang wurden diese zu Lasten der Margen genommen, um Preiserhöhungen zu vermeiden. Auch wurden sie, abgesehen von dem 10% Basiszoll, vielfach verschoben. Doch traten sie im August nun in der Breite in Kraft. In den kommenden Monaten dürften diese höheren Kosten entsprechend in Form von Preissteigerungen auch an die Verbraucher weitergegeben werden.
Damit droht die Inflation auf kurze Frist wieder zuzulegen. Wir rechnen sowohl für die Headline-Inflation als auch für die Core-PCE mit einer Rate von 3,0 % in diesem und 3,3% im nächsten Jahr. Sollte die Teuerung über einen längeren Zeitraum signifikant über dem Inflationsziel liegen, ist selbst eine Entankerung von der 2%-Marke nicht auszuschließen. Insofern spricht von der Seite der Preisstabilität weiterhin alles für eine restriktive Geldpolitik.
Dem Gegenüber steht die Abkühlung am Arbeitsmarkt. Außerdem ist die Frage, inwieweit sich die US-Notenbank dem zunehmenden politischen Druck entziehen kann. Der US-Präsident und der Finanzminister würden den Leitzins gerne rund 1,5 bis 2,0 Prozentpunkte tiefer sehen. Insofern gehen wir davon aus, dass die Fed die Zinsen in dem Maße senken könnte, wie es ökonomisch rational gerade noch vertretbar ist. Dieses Maß dürfte aber kleiner sein als das, was derzeit am Markt erwartet wird.
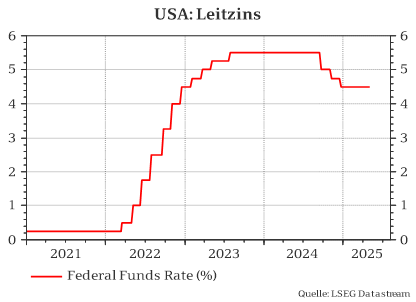
Fazit: Wir gehen davon aus, dass die Fed im September ihren Leitzins um 0,25 Prozentpunkte senken wird. Womöglich könnte sie in diesem Jahr einen zweiten und im nächsten Jahr einen dritten Schritt folgen lassen. Eine Reduzierung unter 3,50 – 3,75 % dürfte aber nur mit einer deutlich niedrigeren Inflation oder kräftig ansteigenden Arbeitslosenquote zu rechtfertigen sein.
US-Notenbanksitzung: Abwartende Haltung bleibt (vorerst) bestehen
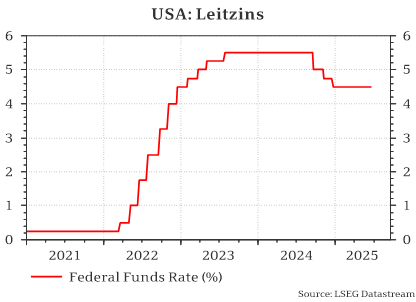
Auf ihrer Sitzung im Juni hat die US-Notenbank (Fed) ihren Leitzins in einer Spanne von 4,25 bis 4,5 Prozent unverändert belassen. Diese Zinsentscheidung kam für die Märkte wenig überraschend. Daher standen die Kommunikation und die Anpassung der Fed-Prognosen im Fokus der Marktteilnehmer.
Die Fed erklärte, dass sie sich mit dem aktuellen Stand des Leitzinses wohlfühle und sich in einer guten Position befinde, um bestmöglich auf die ungewisse Entwicklung der US-Konjunktur reagieren zu können.

Insgesamt bleibe die Unsicherheit rund um die Zölle groß. Die Fed erwartet jedoch negative Effekte für das Wirtschaftswachstum und eine höhere Inflation.
Notenbankpräsident Jerome Powell zeichnete ein grundsätzlich positives Bild der US-Wirtschaft. Es gebe nach wie vor ein solides Wirtschaftswachstum bei geringer Arbeitslosigkeit und einem robusten Arbeitsmarkt. In den Augen der Fed hat die Unsicherheit beim konjunkturellen Ausblick zwar abgenommen, ist aber immer noch erhöht.
Die Prognosen für das Wirtschaftswachstum wurden für dieses und für nächstes Jahr leicht herabgesetzt: auf 1,4 % im Jahr 2025 und 1,6 % im Jahr 2026.
Die Erwartung für die Arbeitslosenquote zum Jahresende 2025 wurde leicht auf 4,5 % heraufgesetzt. Die Prognose für das von der Fed bevorzugte Inflationsmaß, die Core PCE Rate, wurde für 2025 um 0,3 Prozentpunkte auf 3,1 % erhöht. Die Projektion für die anhand des Verbraucherpreisindexes berechnete Inflationsrate wurde für 2025 ebenfalls um 0,3 Prozentpunkte auf 3,1 Prozent erhöht.

Die US-Notenbank ist davon überzeugt, dass die Inflationsraten im weiteren Jahresverlauf signifikant ansteigen werden, da Zölle letztlich von jemandem bezahlt werden müssen. Ein zentraler Grund für die bislang geringen Auswirkungen der Zolleffekte auf die jüngsten Inflationsraten waren die großen Lagerbestände, die die Unternehmen aufgrund der drohenden Zölle aufgebaut haben. Generell ist festzustellen, dass die Auswirkungen von Zöllen auf die Inflationsraten üblicherweise mit Verzögerung auftreten.
Die Eskalation im Nahen Osten und die möglichen Auswirkungen auf die US-Inflation wurden im Pressebericht der Notenbank nicht thematisiert.
Das weitere geldpolitische Vorgehen
Gemäß der Dot-Plots, einer Grafik, die die Leitzinsprognosen der Mitglieder des Offenmarktausschusses darstellt, erwartet die Fed nach wie vor zwei Zinssenkungen im weiteren Jahresverlauf. Jeder Punkt in der Grafik markiert die Prognose eines Ratsmitglieds. Auffällig ist, dass sich die Anzahl der Mitglieder, die keine Zinssenkungen im Jahr 2025 erwarten, von vier im März auf sieben erhöht hat. Im Jahr 2027 liegt der Median bei 3,4 %. Es ist jedoch wichtig zu betonen, dass die Aussagekraft der Dot-Plots begrenzt ist und sie nicht den offiziellen „Zinsfahrplan“ der US-Notenbank darstellen. Jerome Powell betonte zudem, dass die ohnehin begrenzte Aussagekraft der Dot-Plots aufgrund der ungewissen Marktentwicklung dieses Mal noch geringer ist als üblich.
Angesichts der gestiegenen Wahrscheinlichkeit einer Stagflation in den USA (kein Wachstum und hohe Inflation) dürfte die Fed so lange wie möglich abwarten und nicht präventiv in die eine oder andere Richtung handeln. Sie dürfte erst dann reagieren, wenn die Datenlage eine Einschätzung zulässt, welches Ziel ihres Doppelmandats – Preisniveaustabilität und Vollbeschäftigung – stärker und vor allem nachhaltiger gefährdet ist.
Jerome Powell zeigte sich hier selbstbewusst. Er ist der Meinung, dass die gegenwärtige wirtschaftliche Situation der Notenbank eine komfortable Position bietet. Sie könne abwarten und erst dann handeln, wenn mehr Gewissheit vorliegt.
Der US-Arbeitsmarkt dürfte das Zünglein an der Waage bleiben. Er zeigt sich nach wie vor robust. Laut Jerome Powell spielt die Migrationspolitik der US-Regierung eine wesentliche Rolle bei der weiterhin stabilen Arbeitslosenquote, da gegenwärtig sowohl das Arbeitsangebot als auch die Arbeitsnachfrage zurückgehen.
Powell zufolge würden höhere Zinsen zwar gegenwärtig die Finanzierungsbedingungen belasten, die beste Unterstützung, die die Notenbank für die Wirtschaft leisten könne, sei jedoch die langfristige Sicherstellung von Preisniveaustabilität und Vollbeschäftigung. Darüber hinaus liegen die Lohnsteigerungen nach wie vor über der Inflation.
Die hohen Zinsen belasten auch die Haushaltslage der USA. Mit Zinszahlungen, die in 2025 auf 1,2 Billionen US-Dollar ansteigen werden, nehmen diese den drittgrößten Haushaltsposten hinter den Ausgaben für Sozialleistungen und Medicare ein.
Fazit
Wir erwarten, dass die Fed zunächst eine abwartende Haltung einnehmen und in diesem Jahr lediglich eine Senkung vornehmen wird. Anfang 2026 dürfte die US-Notenbank dann jedoch mit relativ hoher Frequenz Zinssenkungen vornehmen, sodass sich der Leitzins daraufhin in einer Spanne von 3,25 % bis 3,50 % bewegen wird.
EZB Notenbanksitzung: Leitzins auf 2,0% gesenkt. Zinspause wahrscheinlich.
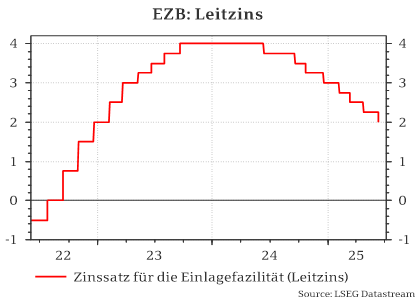
Auf ihrer Sitzung im Juni hat die europäische Zentralbank (EZB) ihren Leitzins (den Zinssatz für die Einlagefazilität) um 0,25 Prozentpunkte auf 2,0 Prozent gesenkt. Auch die anderen beiden Zinssätze der EZB wurden entsprechend des festgelegten Zinskorridors um je 0,25 Prozentpunkte gesenkt. Dies war die achte Zinssenkung in Folge. Die Entscheidung war spätestens nach den jüngsten Inflationsdaten nicht überraschend und wurde im Vorfeld nahezu vollständig von den Märkten antizipiert. Im Fokus der Marktteilnehmer standen daher der Pressebericht, die anschließende Pressekonferenz mit EZB-Präsidentin Christine Lagarde sowie die aktualisierten Projektionen der Zentralbank.

Insgesamt war die EZB in ihrer Kommunikation sehr darum bemüht, keine konkreten Einblicke in ihre zukünftige Zinspolitik zu geben. So betonte die Notenbank, dass sie ihrem datengetriebenen Ansatz treu bleiben und ihre Zinsentscheidungen von Sitzung zu Sitzung treffen werde. Die Notenbank ist mit der aktuellen Inflationsentwicklung jedoch insgesamt zufrieden und sieht sich mit einem aktuellen Zinswert von 2,0 % gut positioniert, um auf sämtliche Eventualitäten reagieren zu können.
Wie bereits in der letzten Sitzung des EZB-Rats nahmen auch im Juni die Themen Unsicherheit und Ungewissheit eine zentrale Rolle in der Kommunikation der EZB ein. Die entscheidende Rolle wird der ungewissen Entwicklung in der US-Außenpolitik zugeschrieben. Die EZB ist der Meinung, dass sich die konkrete Ausgestaltung der Zölle negativ auf die Konjunktur im Euroraum auswirken wird. Doch auch das ständige Hin und Her bei den Aussagen und Androhungen des US-Präsidenten wird Investitionsentscheidungen erschweren und die Konjunktur im Euroraum negativ belasten. US-Importzölle dürften tendenziell eher deflationär wirken.
Insgesamt geht die EZB davon aus, dass die Energiepreise niedrig bleiben und der Euro seine derzeitige Stärke behält.
Änderungen in den Projektionen
Nach ihrer Notenbanksitzung hat die EZB auch ihre aktualisierten Projektionen veröffentlicht. Offensichtlich belastet das gegenwärtig hohe Maß an Unsicherheit die Prognosegüte. Dabei darf jedoch nicht vergessen werden, dass Zentralbanken die Kommunikation mit der Öffentlichkeit üblicherweise auch gezielt als Politikinstrument einsetzen. Daher ist jegliche Form der Kommunikation einer Zentralbank ein wichtiger Faktor bei der Einordnung der aktuellen geldpolitischen Entwicklung.

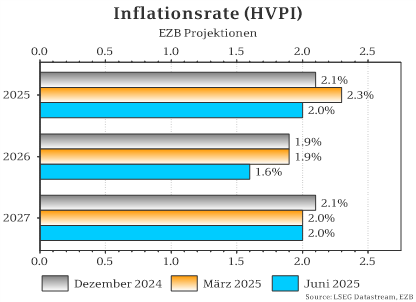
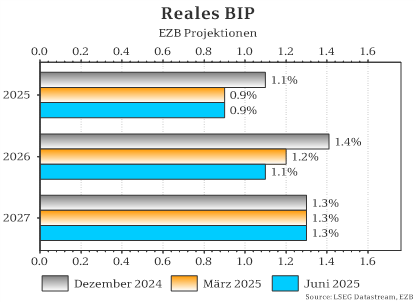
Bei den Projektionen der EZB gab es lediglich geringfügige Anpassungen. Zwar erwartet die Notenbank, dass sich der Zollstreit negativ auf die Konjunktur im Euroraum auswirken wird, sie geht jedoch davon aus, dass dieser Effekt durch steigende Ausgaben für Rüstung und Infrastruktur aufgehoben wird. Vor diesem Hintergrund und angesichts einer stärkeren Konjunktur im ersten Quartal wurde die Wachstumsprognose für das laufende Jahr daher unverändert gelassen. Aufgrund der Annahme eines starken Euros und niedriger Energiepreise hat die Zentralbank ihre Inflationsprognosen für das laufende sowie für das nächste Jahr um jeweils 0,3 Prozentpunkte nach unten revidiert. Die erwartete Kerninflationsrate wurde leicht nach oben korrigiert, was den deutlichen Einfluss der EZB-Erwartung geringerer Energiepreise unterstreicht.

Es ist wichtig zu betonen, dass es sich hierbei um das Basisszenario der EZB handelt. Dabei werden zwei wichtige Annahmen getroffen: Erstens, dass die EU keine nennenswerten Gegenzölle erhebt, und zweitens, dass die US-Zollpolitik insgesamt nicht zu einem Zusammenbrechen von globalen Wertschöpfungsketten führt. Die EZB ist dazu übergegangen, den Einfluss alternativer Entwicklungen auf die Projektionen mit der Öffentlichkeit zu teilen. Hierzu stellt die Notenbank auf ihrer Internetseite nun unterschiedliche Szenarien vor. So würde eine weitere Verschärfung der Handelsspannungen beispielsweise zu einer geringeren Inflation und einem geringeren Wachstum als im Basisszenario führen. Bei einer weiteren Verbesserung der Handelsbeziehungen dürften Wachstum und Inflation hingegen höher ausfallen.
Wie geht es weiter?
Alles in allem dürfte der Zinssenkungszyklus der EZB sich dem Ende zuneigen. Erschwert wird das weitere Vorgehen der EZB jedoch dadurch, dass eine gewisse Diskrepanz zwischen dem kurz- und dem mittelfristigen Inflationsausblick besteht. Kurzfristig wirken sich eine Verlangsamung des Lohnwachstums, fallende Energiepreise und ein starker Euro deflationär aus. Mittel- bis langfristig spricht jedoch vieles für tendenziell höhere Preise. Hier sind vor allem demografische Faktoren, steigende Ausgaben für Rüstung und Infrastruktur sowie ein voraussichtlich stärkeres Wirtschaftswachstum im nächsten Jahr mit steigenden Reallöhnen zu nennen. Hinzu kommen erwartbare, preistreibende geostrategische Faktoren, die sich insbesondere aus einem Zurückfahren der Hyperglobalisierung und einer Neuausrichtung von Wertschöpfungsketten ergeben könnten.
Zur Diskrepanz kommt die Unsicherheit rund um den Handelsstreit hinzu, was die Situation weiter verkompliziert. Die US-Außenpolitik könnte sich auf unterschiedlichste Art und Weise und mit unterschiedlicher Intensität realisieren.
Akzeptiert die EU die US-Importzölle, dürften sich diese insgesamt deflationär auswirken. Erhebt die EU hingegen Gegenzölle, dürften auch hierzulande die Preise steigen. Ein weiterer ungewisser Faktor bleibt der Wechselkurs. Dessen weitere Entwicklung dürfte insbesondere von der zukünftigen US-Politik und dem Vertrauen der Märkte in die US-Währung abhängen. Sollte der Dollar weiter an Wert verlieren, würden Importe aus den USA günstiger werden, was eher für sinkende Preise im Euroraum sprechen würde. Sollte der US-Dollar jedoch wieder an Wert gewinnen, würden die Importpreise im Euroraum steigen, was wiederum preistreibend wirken dürfte. Insgesamt könnte ein Handelskrieg zwischen den USA und anderen großen Ländern wie China auch zu einem Zusammenbruch globaler Wertschöpfungsketten beitragen. Diese könnten unter Umständen nicht ohne Abstriche und nur zu höheren Kosten ersetzt werden. Darüber hinaus ist es denkbar, dass Warenströme nach Europa verlagert werden, sodass es hier zu einem vermehrten Güterangebot und sinkenden Preisen kommt.
Die EZB muss demnach eine nicht unwesentliche Abwägung treffen. Wenn sie die Zinsen zu tief senkt, könnte die Absprungbasis bei einem späteren Anstieg der Inflation unter Umständen sehr tief sein. Dann müsste sie die Zinsen deutlich mehr erhöhen. Senkt sie die Zinsen zu wenig, könnte dies die Konjunktur abwürgen und die Zinsen müssten anschließend deutlich aggressiver gesenkt werden.
Fazit
Angesichts der obigen Überlegungen scheint eine Positionierung des Leitzinses der EZB im neutralen Bereich das wahrscheinlichste Szenario zu sein. Insgesamt bleibt die wirtschaftliche und politische Lage mit enormer Unsicherheit verbunden. Die EZB dürfte daher nicht vorsorglich zu einer zu expansiven Geldpolitik übergehen. Zumal Leitzinssenkungen üblicherweise erst mit zeitlicher Verzögerung wirksam werden. Dies spricht ebenfalls für eine eher vorsichtige Herangehensweise bei weiteren Zinsentscheidungen. Darüber hinaus ist bereits die Entscheidung den Leitzins auf 2,0% zu senken nicht einstimmig erfolgt. Ein Ratsmitglied stimmte dagegen.
Gegeben der aktuellen Entwicklungen bleiben wir bei unserer Erwartung, dass die EZB im weiteren Jahresverlauf nach der Sommerpause noch eine weitere Zinssenkung vornehmen wird, sodass der Leitzins Ende 2025 bei 1,75 % liegen wird.
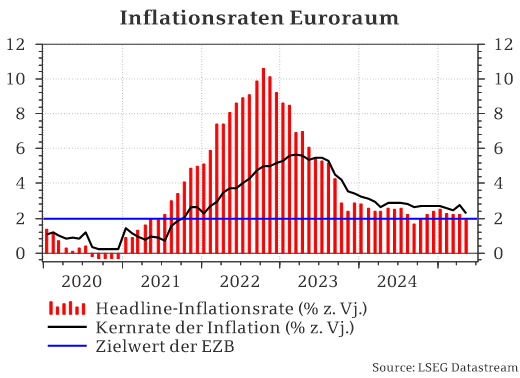
Ersten vorläufigen Schätzungen zufolge ist die Inflationsrate im gesamten Euroraum im Mai von 2,2 % auf 1,9 % gefallen. Der Markt hatte lediglich einen Rückgang auf 2,0 % erwartet. Die Kerninflationsrate, die die schwankungsanfälligen Preise für Energie, Lebensmittel, Alkohol und Tabak ausklammert, ist relativ deutlich von 2,7 % auf 2,3 % gefallen. Damit wurde die Konsensschätzung um 0,2 Prozentpunkte untertroffen.
Wie bereits bei den nationalen Inflationsraten der einzelnen Euroländer im Mai zu beobachten war, drückten auch auf Euroraumebene gesunkene Energiepreise die Inflationsrate. Im Vergleich zu Mai 2024 verbilligte sich Energie um 3,6 %. Die Preise für Lebensmittel, Alkohol und Tabak erhöhten sich im Mai auf Jahresbasis hingegen um 3,3 %. Güter verteuerten sich im Vergleich zu Mai 2024 mit 0,6 % unterdurchschnittlich stark.

In der jüngeren Vergangenheit waren die Preissteigerungen bei Dienstleistungen ein wesentlicher Faktor für die erhöhten Inflationsraten im Euroraum. Die EZB beobachtet die Entwicklung der Teuerungsrate für Dienstleistungen daher besonders genau. Im Jahresvergleich ist die entsprechende Inflationsrate in diesem Jahr sukzessiv von 4,0 % im Januar auf 3,5 % im März zurückgegangen. Im April schnellte die Rate jedoch – vor allem bedingt durch Faktoren, die auf die Osterfeiertage zurückzuführen sind – wieder auf 4,0 % hoch. Nach einer ersten Schätzung ist die Inflationsrate bei Dienstleistungen auf Jahresbasis im Mai jedoch deutlich auf 3,2 % gefallen.
Wie geht es weiter?
Die EZB wird aller Voraussicht nach am Donnerstag beschließen, ihren Leitzins um 0,25 Prozentpunkte von 2,25 % auf 2,0 % zu senken. Dieser Schritt wird am Markt bereits seit Wochen mit hoher Wahrscheinlichkeit erwartet. Daher dürfte die Kommunikation der EZB bezüglich ihrer weiteren Geldpolitik interessanter sein als die Zinsentscheidung an sich.
Aktuell sprechen die Verlangsamung des Lohnwachstums, die fallenden Energiepreise, der starke Euro sowie das lediglich leichte Wachstum im Euroraum eher für sinkenden Preisdruck. Im längerfristigen Ausblick sprechen jedoch viele Faktoren für höhere Preise. Hier sind vor allem ein Handelskrieg mit den USA, die Einführung etwaiger Gegenzölle, eine Neuausrichtung globaler Wertschöpfungsketten, steigende Ausgaben für Infrastruktur und Rüstung sowie demografische Faktoren zu nennen.
Insgesamt bleibt die Unsicherheit bezüglich der weiteren Inflationsentwicklung aufgrund der großen geopolitischen Spannungen sehr hoch. Die gegenwärtige Diskrepanz zwischen dem kurzfristigen und dem längerfristigen Inflationsausblick dürfte die EZB bei der weiteren Ausgestaltung ihrer Geldpolitik vor Herausforderungen stellen.
Fazit
Die Inflationsrate im gesamten Euroraum bleibt weiterhin rückläufig. Vor allem der deutliche Rückgang der Teuerungsrate für Dienstleistungen dürfte die EZB zuversichtlich stimmen. Inflationsseitig sollte einer Zinssenkung im Juni somit nichts im Wege stehen.
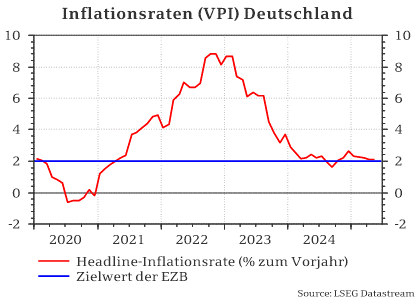
Nach einem ersten vorläufigen Ergebnis lag die deutsche Inflationsrate, gemessen am nationalen Verbraucherpreisindex (VPI), im Mai auf Jahresbasis unverändert bei 2,1 %. Die Konsenserwartung am Markt war ein Rückgang auf 2,0 %. Der Anstieg gegenüber April 2025 um 0,1 % entsprach jedoch den Erwartungen am Markt.

Der nach europäischem Standard berechnete harmonisierte Verbraucherpreisindex (HVPI) ist im Mai hingegen leicht um 0,1 Prozentpunkte auf 2,1 % gefallen. Im Vergleich zum Vormonat legten die Preise dabei um 0,2 % zu. Beide Werte lagen jeweils 0,1 Prozentpunkte höher als die Konsensschätzung.
Die VPI-Kerninflationsrate, die ohne die schwankungsanfälligen Preise für Energie und Nahrungsmittel berechnet wird, lag im Mai auf Jahresbasis bei 2,8 %. Im April 2025 lag die Rate noch etwas höher bei 2,9 %. Die Kernrate befindet sich somit auch im Mai weiterhin deutlich oberhalb der gesamten Inflationsrate. Dies zeigt, dass die Preissteigerung in anderen Bereichen deutlich über dem Durchschnitt lag. So verteuerten sich wie in den vergangenen Monaten zuvor Dienstleistungen besonders stark. Die Preise stiegen gegenüber Mai 2024 um 3,4 %. Auf Jahresbasis lag die Rate im April 2025 jedoch mit 3,9 % wesentlich höher. Die Preise von Waren verteuerten sich binnen Jahresfrist mit 0,9 % unterdurchschnittlich stark. Während Verbraucher auf Jahresbasis 2,8 % mehr für Nahrungsmittel bezahlen mussten, verbilligte sich Energie um 4,6 %.
Die rückläufigen Inflationsraten in vielen Euroländern dürften die Europäische Zentralbank (EZB) bei ihren nächsten geldpolitischen Entscheidungen zuversichtlicher stimmen. Allerdings darf nicht vergessen werden, dass in vielen Fällen vor allem gesunkene Energiepreise für den Rückgang der Inflationsraten verantwortlich waren. Tatsächlich liegt die Kerninflationsrate nicht nur in Deutschland, sondern auch im Euroraum insgesamt vor allem aufgrund der hartnäckigen Preissteigerungen im Dienstleistungssektor deutlich über dem 2-Prozent-Ziel der EZB.
Der mögliche Einfluss von US-Importzöllen
EZB-Chefvolkswirt Philip Lane betonte kürzlich, dass die Geldpolitik im Jahr 2025 vor allem von den Auswirkungen der tatsächlichen US-Zölle abhängen werde. Laut ihren jüngsten Aussagen erwartet die EZB durch die US-Importzölle deflationäre Effekte. Diese ergeben sich insbesondere durch negative Auswirkungen auf die Konjunktur im Euroraum.
Allerdings sind die tatsächliche Ausgestaltung der Zölle und die zu erwartenden Effekte auf die Inflationsrate derzeit noch ungewiss. Sollten die US-Zölle jedoch in einer signifikanten Höhe eingeführt werden bzw. bestehen bleiben, dürften diese zumindest kurzfristig deflationär wirken.
Fazit
Im Mai hat sich die Inflation in Deutschland kaum bewegt. Somit kommt auch aus Deutschland kein nennenswerter inflationsseitiger Gegenwind für eine weitere Zinssenkung der EZB im Juni.
———————————————————————————————————–
Erläuterung: Unterschiede zwischen dem nationalen und dem harmonisierten Verbraucherpreisindex
Zur Steuerung der Geldpolitik der Europäischen Zentralbank (EZB) wird insbesondere zur besseren Vergleichbarkeit der Inflationsentwicklung in den einzelnen Ländern des Euroraums der Harmonisierte Verbraucherpreisindex (HVPI) erhoben. Dieser unterscheidet sich daher üblicherweise vom national erhobenen Verbraucherpreisindex (VPI). Neben dem Erfassungsbereich und der Verwendung liegen die Unterschiede zwischen HVPI und VPI vor allem in der Gewichtung und der zugrunde liegenden Methodik. In Deutschland kommt es in der Regel vor allem dadurch zu unterschiedlichen Werten zwischen den beiden Verbraucherpreisindizes, dass beim HVPI die Ausgaben der privaten Haushalte für Glücksspiel, Rundfunkgebühren und selbst genutztes Wohneigentum nicht berücksichtigt werden. Darüber hinaus werden die Gütergewichte im VPI im Gegensatz zum HVPI nicht jährlich angepasst.
Die US-Notenbank hat auf ihrer Sitzung im Mai den Leitzins wie erwartet unverändert in einer Spanne von 4,25 % bis 4,50 % belassen. Auch das Tempo des Abbaus der Notenbankbilanz wurde nicht verändert. Die Entscheidungen wurden im FOMC, dem für die Offenmarktgeschäfte der Notenbank zuständigen Gremium, einstimmig getroffen. Sowohl die Pressemitteilung als auch die Aussagen von Jerome Powell in der anschließenden Pressekonferenz entsprachen weitgehend den Markterwartungen.
Das US-BIP ist im ersten Quartal um 0,3 % gesunken. Hierfür waren vor allem vorgezogene Importe verantwortlich, die in erster Linie auf die bevorstehenden Zölle zurückzuführen sind. Das Wachstum der Wirtschaftsaktivität bleibt nach Ansicht der Fed daher solide. Auch der Arbeitsmarkt zeigt sich mit einer relativ niedrigen Arbeitslosenquote von knapp über 4% weiterhin robust. Die Inflationsdaten haben sich zuletzt ebenfalls in die von der Fed gewünschte Richtung entwickelt, sind aber nach wie vor erhöht.

Die Unsicherheit über die weitere Entwicklung der US-Wirtschaft, insbesondere hinsichtlich Inflation und Beschäftigung, habe deutlich zugenommen. Mit Blick auf die nähere Zukunft seien viele markt- und umfragebasierte Inflationserwartungen zuletzt weiter gestiegen, was vor allem den erwarteten Einfluss möglicher Zölle widerspiegele. Die längerfristigen Inflationserwartungen seien jedoch weitgehend konsistent mit dem 2%-Ziel der Zentralbank.
Angesichts der aktuellen Rahmenbedingungen habe es die Fed insgesamt nicht eilig, den Leitzins zu ändern. Der Blick in die Zukunft sei insbesondere durch die von der neuen US-Regierung angekündigten oder bereits umgesetzten Änderungen in der Einwanderungs-, Handels-, Regulierungs- und Fiskalpolitik getrübt. Vor allem das Ausmaß der angekündigten Zölle sei deutlich größer als bisher erwartet. Da sich die Wirtschaftspolitik unter Donald noch im Umbruch mit ungewissem Ausgang befinde, seien die Auswirkungen auf die US-Wirtschaft äußerst ungewiss.
Sollten die Zölle wie angekündigt umgesetzt werden, dürfte dies zu einem deutlichen Anstieg der Inflation, einer höheren Arbeitslosigkeit und einer Verlangsamung des Wachstums führen. Der Effekt auf die Inflationsrate könnte gemäß den klassischen Annahmen der Volkswirtschaftslehre ein einmaliger Anstieg des Preisniveaus sein. Es könnte aber auch zu einem länger anhaltenden Inflationsschub kommen. Entscheidend ist letztlich die konkrete Ausgestaltung der Zölle sowie die Geschwindigkeit, mit der sich die Zolleffekte in den Preisen niederschlagen.
Vor diesem unsicheren Hintergrund und einem nach wie vor robusten Arbeitsmarkt war es nicht verwunderlich, dass der Notenbankchef mehrfach betonte, dass sich an der abwartenden Haltung der Fed nichts geändert habe. Tatsächlich benutzte Jerome Powell während der Pressekonferenz das Wort „abwarten“ in verschiedenen Variationen insgesamt 22 Mal. Auch das Wort „Unsicherheit“ fiel relativ häufig.
Wie geht es weiter?
Angesichts der gestiegenen Wahrscheinlichkeit einer US-Stagflation (kein Wachstum und hohe Inflation) dürfte die Fed so lange wie möglich abwarten und nicht präventiv in die eine oder andere Richtung handeln. Eine Reaktion sollte erst dann erfolgen, wenn die Datenlage eine Einschätzung zulässt, welches Ziel ihres Doppelmandats – Preisniveaustabilität und Vollbeschäftigung – stärker und vor allem nachhaltiger gefährdet ist.
Der politische Druck auf Jerome Powell, die Zinsen zu senken, dürfte jedoch weiter zunehmen. US-Präsident Donald Trump wettert bereits seit Wochen gegen Jerome Powell, so dass an den Märkten die Sorge wuchs, der US-Präsident könnte Powell entlassen und damit die Unabhängigkeit der Notenbank untergraben. Die Nervosität an den Märkten ließ jedoch nach, als Trump mehrfach betonte, dass er nicht die Absicht habe, Powell zu entlassen. Am Tag nach dem Zinsentscheid holte Trump jedoch erneut verbal aus und bezeichnete Powell als „Dummkopf“.
Fazit
Die Fed befindet sich nach wie vor in einer schwierigen Lage, da die aktuelle US-Politik das Risiko einer Stagflation deutlich erhöht hat. In einem solchen Szenario wären beide Ziele ihres Mandats gleichzeitig gefährdet. Wir erwarten daher weiterhin ein vorsichtigeres Vorgehen der Fed und gehen angesichts der aktuellen Entwicklungen nur von einer Zinssenkung in diesem Jahr aus.