
Chipaktien unter Druck
An den Kurstafeln präsentierte sich in den vergangenen Handelstagen ein eher seltenes Bild: Europäische Aktienbarometer entwickelten sich günstiger als die US-amerikanischen und asiatischen Pendants. Verantwortlich für diese Besonderheit zeichnete in erster Linie der Schwächeanfall der lange favorisierten Chipaktien, die in Übersee und Südkorea beheimatet sind und vor allem nach der imposanten Rallye im zweiten Quartal inzwischen ordentlich Gewicht innerhalb der Indizes auf die Waage bringen. Der Makel Europas, in den Technologieaktien nicht sonderlich exponiert zu sein, kehrte sich zuletzt zum Vorteil um. Der mit Argusaugen beobachtete Ölpreis etablierte sich derweil vor dem Hintergrund erneuter Angriffe auf wichtige Infrastruktur in Saudi-Arabien oberhalb von 100 US-Dollar pro Barrel der Nordseemarke Brent.
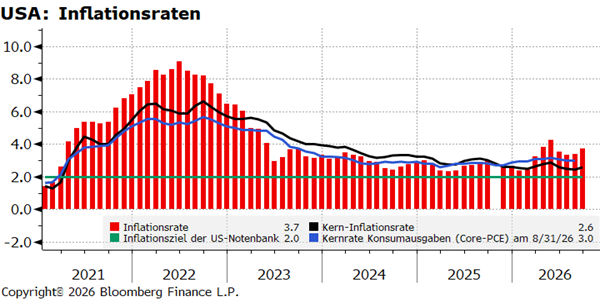
Unter den aufmerksamen Ökonomen stellte ohne Frage die Veröffentlichung der US-Inflationsdaten und deren Interpretation das Wochenhighlight dar. Dabei lag sowohl die gesamthafte Teuerung als auch die Kernrate im September leicht oberhalb der Erwartungen, wobei der Preisauftrieb vergleichsweise breit angelegt war. Jenes schürte kurzfristig die Spekulationen über eine gedanklich eigentlich schon in die Ferne gerückte Leitzinsanhebung Ende Oktober. Im Gegensatz zum „kurzen Ende“ ermäßigten sich die langfristigen Renditen der Staatsanleihen allerdings spürbar.
Die Serie von besseren konjunkturellen Frühindikatoren spiegelte sich zu Wochenbeginn dann auch in dem vierteljährlichen Ausblick des Internationalen Währungsfonds (IWF) wider. Trotz der Hinweise auf latente Gefahrenherde hoben die Experten ihre Prognose für das weltweite Wachstum in 2026 leicht an. Beachtung erfuhr in diesem Kontext vor allem die Aufwärtsrevision hinsichtlich der deutschen Wirtschaftsleistung, die nunmehr um immerhin 1,3 Prozent in diesem Turnus anziehen soll.
Wie geht es weiter?
Unweit der in New York Anfang Oktober erreichten neuen Rekordhöhen tun sich die Leitindizes offensichtlich etwas schwerer dieser Tage. Nichtsdestotrotz spricht aus unserer Sicht einiges für einen erfolgreichen Jahresabschluss für Aktienanleger. Im Bewusstsein nicht von der Hand zu weisender potenzieller Fallstricke basiert unser Kalkül eines freundlichen Ausklangs auf folgenden Punkten: Die Marktrenditen und Leitzinserwartungen an die wichtigsten Notenbanken sollten sich unseres Erachtens wieder etwas entspannen. Abseits einer inhaltlichen Logik spricht zudem das typische Saisonmuster für ein ertragreiches bevorstehendes Zeitfenster – insbesondere auf dem Rücken eines schwachen Börsenmonats September (DAX: -4%). Das stärkste Argument für eine positive Vorhersage sind aber eindeutig die Unternehmensgewinne.
Für die Bewertung der Ertragskraft der Börsengesellschaften steht mit dem Beginn der Berichtssaison der letzte offizielle Lackmustest in diesem Jahr an. Wie gewohnt dürften die US-Konzerne mit den Technologieriesen in vorderster Front die höchste Dynamik demonstrieren. Zugegebenermaßen von einer deutlich bescheideneren Basis sollten allerdings auch die europäischen Vertreter einen kräftigen Gewinnsprung an den Tag legen. Eine erwartbare Mehrzahl an Überraschungen auf der Oberseite dient in unserem taktischen Fahrplan als positiver Katalysator.
Von daher stehen Technologiewerte auf unserer aktuellen Einkaufsliste auch weit oben. Wie in unserer Herbstprognose beschrieben präferieren wir darüber hinaus im Anleihesegment gute Bonitäten mit längeren Laufzeiten und positiver Realverzinsung.