
.
Quelle: Bloomberg
.
Rückblick:
Die Exportzahlen für September überraschten in Deutschland positiv. Im Vergleich zum Vormonat ist ein Plus von zwei Prozent zu verzeichnen. Die Zunahme bei den Exporten war breit gefächert. Der größte Abnehmer war die EU. Zeitgleich legten jedoch auch die deutschen Importe mit einem Plus von 4,2 Prozent im Vergleich zum Vormonat deutlich stärker zu als am Markt erwartet (Konsensprognose: +0,5 %). Grund hierfür waren gestiegene Energiepreise und eine höhere Nachfrage nach Rohstoffen und Vorprodukten aus der Industrie. Der Sachverständigenrat erhöhte seine Wachstumsprognose für das deutsche BIP im Jahr 2026 von 0,5 Prozent auf 1,3 Prozent und hob auch die Prognose für das Jahr 2027 um 0,2 Prozentpunkte auf 1,0 Prozent an.
Im Euroraum gab der Sentix-Index für das Investorenvertrauen im November von 2,7 Punkten auf 2,4 Punkte nach und damit etwas weniger stark als am Markt erwartet. Die Bewertung der aktuellen Lage blieb mit -3,3 Punkten im Vergleich zum Vormonat unverändert. Die schlechte Bewertung der aktuellen Lage geht vornehmlich auf die gestiegenen Energiekosten und die strengeren Finanzierungsbedingungen zurück.
Da im letzten Jahr aufgrund des US-Shutdowns keine anhand des Verbraucherpreisindex berechneten Inflationsdaten veröffentlicht wurden, wurden diese Woche in den USA lediglich die Änderungsraten im Vergleich zum Vormonat bekannt gegeben. Diese fielen mit 0,4 Prozent bei der Inflationsrate und 0,3 Prozent bei der ohne die schwankungsanfälligen Preise für Energie und Lebensmittel berechneten Kerninflationsrate jeweils 0,1 Prozentpunkte höher aus als erwartet. Die Teuerung war breit verteilt und beruhte vor allem auf der Kombination aus höheren Energiepreisen, der hohen KI-Investitionsnachfrage und zollbedingten Effekten. Die nach wie vor deutlich über dem Inflationsziel der US-Notenbank liegenden Inflationsraten im Zusammenspiel mit den stabilen Arbeitsmarktdaten der vergangenen Woche haben an den Märkten Diskussionen über einen möglichen großen Zinsschritt um 0,5 Prozentpunkte im Dezember ins Spiel gebracht.
In China ist die Inflationsrate von 0,9 Prozent im September auf 0,7 Prozent im Oktober gesunken. Dies ist vor allem Ausdruck der anhaltenden Binnenmarktschwäche. Zeitgleich fiel der Anstieg des Produzentenpreisindex mit 5,7 Prozent deutlich höher aus als am Markt erwartet. Chinesische Firmen können die gestiegenen Kosten somit weiterhin offenbar nicht an die heimischen Konsumenten weitergeben. Die Exporte legten im Oktober im Vergleich zum Vorjahr um starke 35,2 Prozent zu. Wie in den Vormonaten auch ist dies vor allem auf Exportgüter im Zusammenhang mit KI zurückzuführen. Da die Importe im Oktober jedoch um 41,6 Prozent angestiegen sind, verschlechterte sich die Handelsbilanz.
Ausblick:
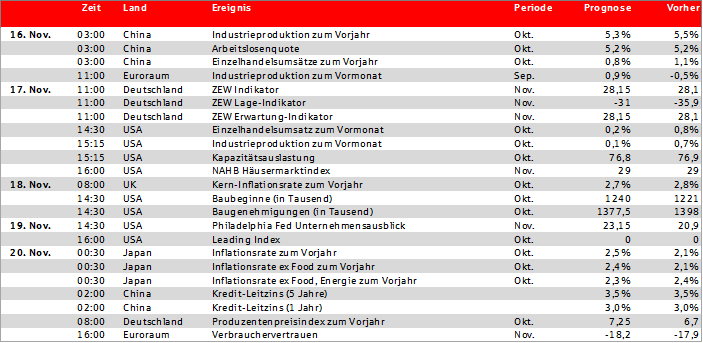
In der kommenden Woche werden Daten zur Industrieproduktion aus dem Euroraum sowie aus China und den USA erwartet. Zudem erhalten die Marktteilnehmer neue Daten zu den Einzelhandelsumsätzen aus China und den USA. Mit Blick auf die weitere Inflationsentwicklung in Deutschland ist insbesondere die Veröffentlichung des Produzentenpreisindex von Interesse. Wichtige Inflationsdaten werden außerdem aus dem Vereinigten Königreich und Japan erwartet. Eine Anpassung der Leitzinsen durch die chinesische Zentralbank wird in der kommenden Woche nicht erwartet
Deutschland: ZEW Index
.
.
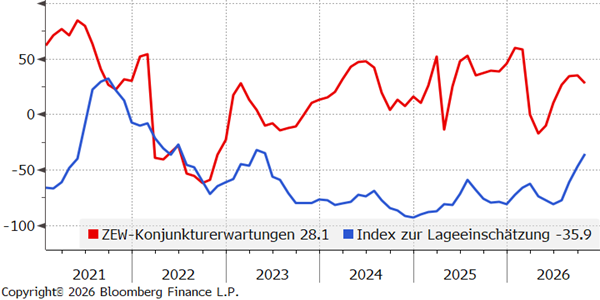
Der ZEW-Index für die Konjunkturerwartungen in Deutschland ist zuletzt von 34,7 Punkten im September auf 28,1 Punkte im Oktober gefallen und blieb damit hinter der Konsensprognose zurück. Dabei stehen sich konkurrierende Einflussfaktoren gegenüber. Einerseits belasten der Energieschock durch den Iran-Konflikt, die Straffung der Geldpolitik der EZB und die schwachen privaten Investitionen die Aussichten. Dem gegenüber steht das Narrativ der fiskalgetriebenen Erholung sowie die in Teilen ermutigenden Wirtschaftsdaten und Prognosen. Der Teilindex zur aktuellen Lage zeichnet ein positives Bild. Er verbesserte sich deutlich von -47,1 auf -35,9 und übertraf damit die Konsensprognose.
USA: Industrieproduktion
.
.
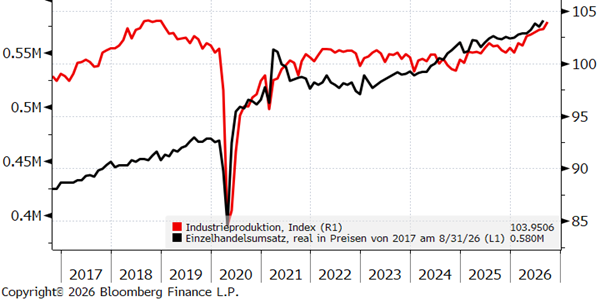
Die US-Industrieproduktion schwankte in den letzten beiden Monaten. Auf ein nahezu unverändertes Wachstum von 0,1 Prozent im Monatsvergleich im August folgte im September ein deutlich stärker als erwarteter Anstieg um 0,7 Prozent. Dies war vor allem auf starke Zahlen aus dem Versorgungssektor, eine robuste Hightech-Produktion und eine Erholung im verarbeitenden Gewerbe zurückzuführen. Mit Blick auf die kommende Woche könnten der hohe Wert des ISM-Produktionsindex von 59 Punkten und die gestiegenen Arbeitsstunden im verarbeitenden Gewerbe für positive Überraschungen bei der Veröffentlichung der Industrieproduktionsdaten sorgen. Andererseits deuten die von Boeing angekündigten Stellenstreichungen, der starke Rückgang des Philadelphia-Fed-Index im Oktober auf 20,9 Punkte und der jüngste Rückgang der Stahlproduktion auf Abwärtsrisiken hin.