
.
.
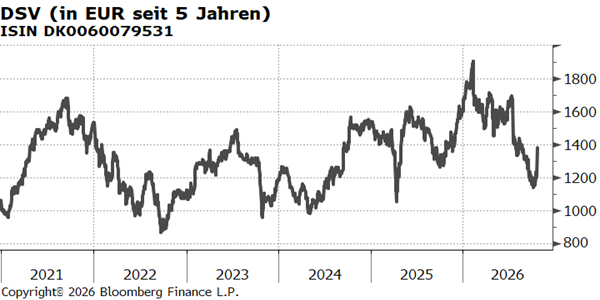
Kepler Cheuvreux (KCH) kommentiert die Q3-Zahlen des dänischen Logistikkonzerns DSV und bestätigt die Kaufempfehlung für die Aktie (1). KCH berichtet, dass das operative Ergebnis (EBIT bereinigt um Gewinne aus Immobilienverkäufen) „die vom Unternehmen zusammengestellten Konsensschätzungen (CCC) gerade so erreichten“. Grund sei, so KCH, „eine schlechter als erwartete Entwicklung im Bereich Road“. DSV habe, so KCH, die EBIT-Prognose für das Geschäftsjahr 2026 von 23,5-25,5 Mrd. DKK auf 24-25 Mrd. DKK reduziert. Synergien aus der Schenker-Übernahme, die mit insgesamt 9 Mrd. DKK bestätigt wurden, sollen sich bis in das Geschäftsjahr 2027 verschieben, nachdem bisher ein Erreichen im Jahr 2026 in Aussicht gestellt worden sei. Das Aktienrückkaufprogramm werde, so KCH, wieder aufgenommen. In den nächsten zwei Quartalen sollen Aktien im Volumen von 1,5 Mrd. DKK zurückgekauft werden.
Erläuterungen zu den Fußnoten, Zusammenfassungen der Einzelempfehlung unseres Research Partners Kepler Cheuvreux:
(1) DSV-Einzelempfehlung von Kepler Cheuvreux, veröffentlicht am 21.10.2026, Votum: Kaufen, Kursziel 2.000,00 DKK. Die erstmalige Weitergabe durch die Haspa erfolgte am 22.10.2026 um 10:00 Uhr. Die weiteren gesetzlichen Pflichtangaben finden Sie hier.